相殺・赤伝のある請求書の書き方とテンプレート(エクセル無料)
このページの要点
- 請求額から引く話には値引きと相殺の2つがあります。値引きは売上そのものを減らし、相殺は確定した請求額と別の支払いを差し引きます。
- 値引きは値引きのあとの金額で消費税を計算します。相殺は消費税の計算には入れず、合計の下で差し引きます。
- 元請が諸費用を差し引く赤伝処理は、内容と根拠について双方の協議と合意が必要です。合意していない金額を、自分から請求書に書く必要はありません。
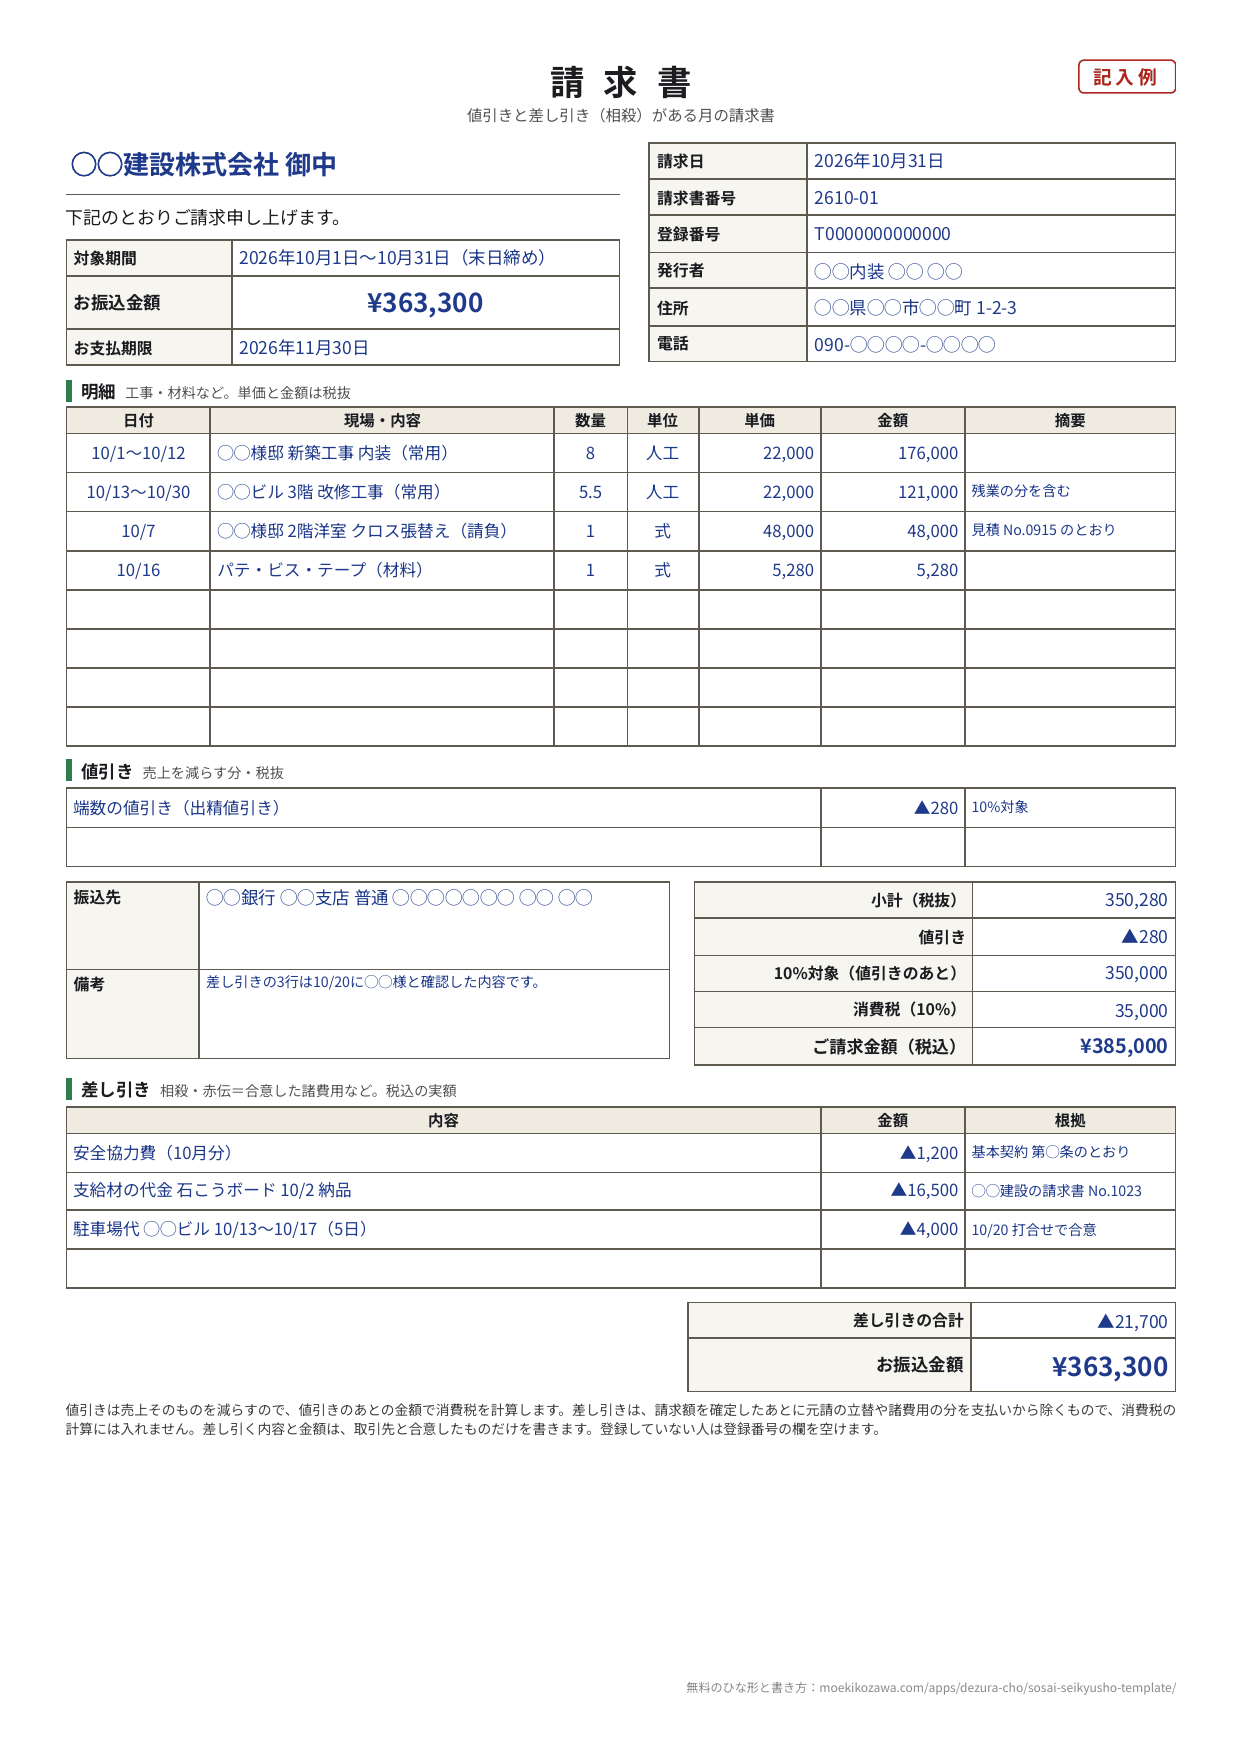
値引きと差し引きがある月に使う請求書のひな形です。エクセル(xlsx)とPDFを用意しました。明細、値引き、消費税、差し引き、お振込金額の順に並び、エクセル版は金額と合計が数式で出ます。会員登録はいりません。
差し引きが無い月は、常用の請求書のテンプレートや出来高の請求書のテンプレートのほうが書きやすいと思います。
ダウンロード
- 相殺・値引きのある請求書テンプレート(エクセル・xlsx/金額と合計が数式・記入例つき)
- 相殺・値引きのある請求書テンプレート(PDF・A4縦1枚/印刷して手書き)
- 相殺・値引きのある請求書の記入例(PDF)
値引きと相殺の違い
名前は似ていますが、引く場所と消費税の扱いが違います。
| 値引き | 相殺(差し引き) | |
|---|---|---|
| 何を減らすか | 売上 | 支払う額 |
| よくある例 | 端数の値引き、手直しの分の減額 | 支給材の代金、駐車場代、安全協力費 |
| 引く場所 | 消費税の計算より上 | ご請求金額の下 |
| 消費税 | 値引きのあとの金額で計算 | 計算し直さない |
| 売上の帳簿 | 減った額が売上 | 請求額のまま |
相殺は、お互いに払う義務のある2つの代金を、同じ額だけ消し合うことです(民法 第505条第1項)。相手に伝えることで効力が出ます(第506条第1項)。売上が減るわけではありません。たとえば 385,000円の工事代金に対して、元請から買った材料が 16,500円なら、売上は 385,000円のままで、材料は仕入れです。
マイナスの書き方
請求書のマイナスは、▲ を付けるのがいちばん分かりやすい書き方です。「−16,500」でも間違いではありませんが、手書きやコピーで見落とされやすい記号です。
| 書くもの | 書き方 |
|---|---|
| 値引き | 明細の下に「値引き ▲280」 |
| 差し引き | ご請求金額の下に「安全協力費 ▲1,200」 |
| 最後の金額 | 「お振込金額 363,300円」 |
このひな形のエクセルは、値引きと差し引きの金額を正の数で入れると、▲を付けて表示します。マイナスの数字を入れると、足し算になってしまうので気をつけてください。
上の「お振込金額」が差し引きのあとの額、中ほどの「ご請求金額」が差し引きの前の額です。消費税の計算と売上の控えには、ご請求金額のほうを使います。
値引きの書き方とインボイス
インボイス(適格請求書)を出している人が、すでに終えた仕事の代金を値引きしたときは、適格返還請求書を出す決まりがあります(消費税法 第57条の4 第3項)。ただし、値引きの額が税込1万円未満なら、出さなくてかまいません(施行令 第70条の9 第3項第2号・国税庁 Q&A 問27)。
1万円以上でも、別の紙にしなくて大丈夫です。国税庁の Q&A は、次の2つの形を認めています。
- 1枚に両方を書く: 請求書に適格請求書の事項と適格返還請求書の事項を書く(問62)
- 値引きのあとの額で書く: 継続して、値引きを引いた金額と、その金額で計算した消費税額を税率ごとに書く(問62)
このひな形は2つ目の形です。小計から値引きを引き、残りの金額に対して消費税を1回計算します。
端数を切る「出精値引き」も同じ考え方です。これからの仕事を値引きするときは対価から直接引き、すでに終えた仕事なら対価の返還として扱います。どちらか厳密に分けにくいときは、どちらの処理でもかまいません(問70)。請求全体への値引きなので、どの工事の値引きかを1件ずつ書く必要もありません。税率が10%だけなら、適用税率を別に書かなくてよいとされています。
書くことは次の3つです。
- 値引きの名前(端数の値引き、出精値引き、手直しの分の減額など)
- 値引きの金額
- 対象の税率(工事代金なら、ふつうは10%)
登録していない人(免税事業者)は、適格返還請求書の決まりの対象ではありません。ひな形の登録番号の欄を空けて使えます。税込で書きたいときは免税事業者の請求書の書き方を見てください。
赤伝処理とは
赤伝処理とは、元請が諸費用を下請代金の支払いのときに差し引くことです。国土交通省の「建設業法令遵守ガイドライン」は、次のものを例に挙げています。
- 一方的に提供・貸与した安全衛生保護具などの費用
- 振込手数料など、支払いに関して発生する費用
- 建設副産物の運搬と処理の費用
- 駐車場代、弁当ごみなどのごみ処理費用、安全協力会費、建設キャリアアップシステムのカードリーダーの費用など
赤伝処理そのものが、ただちに建設業法の問題になるわけではありません。ただし、ガイドラインは次のように整理しています。
| 場面 | ガイドラインの整理 |
|---|---|
| 差し引く前 | 内容と根拠について、元請と下請の協議と合意が必要 |
| 契約のとき | 保護具や処理費用などは、内容と算定根拠を見積条件や契約書面に示す |
| 一方的な差し引き | 建設業法 第18条の趣旨に反し、不誠実な行為に当たるおそれ |
| 根拠が不明な差し引き | 合意があっても同じおそれ |
| 実費より多い差し引き | 合意があっても同じおそれ |
振込手数料については、合意があっても下請に負担させて差し引いてはならないとする基準も、ガイドラインの中で示されています。差し引かれた額が工事に通常必要な原価を下回るときは、不当に低い請負代金の禁止(建設業法 第19条の3 第1項)に触れるおそれもあります。
差し引きの明細を受け取ったら、何の費用で、どう計算した額かを確かめます。分からない項目は、そのまま認めずに元請へ聞いてください。安全協力費について、ガイドラインは工事の完成後に収支を下請へ開示することなどを例に、透明性の確保を元請に求めています。
差し引きを請求書に書くか
差し引きの書き方は、取引先のやり方で2通りに分かれます。
| やり方 | 請求書の書き方 |
|---|---|
| 元請が支払明細で差し引く | 工事代金だけを請求し、差し引きは書かない |
| 下請の請求書で差し引く | このひな形の差し引きの欄に書く |
元請から「請求書に書いて」と言われていなければ、工事代金だけの請求書で足ります。取引先の決まった書式があるときは、その書式に合わせます。
差し引きの欄に書くときは、金額の根拠を1行そえます。契約書の条、打合せの日、元請の請求書の番号のどれかが書いてあれば、後から確かめられます。
安全協力費と消費税
安全協力費 消費税 を調べる人が多いので、分かっていることを書きます。国税庁の資料に、安全協力費そのものを取り上げた説明は見当たりませんでした。近い考え方として、会費が課税仕入れになるかは、受ける役務との間に明らかな対価関係があるかで決まるとされています(タックスアンサー No.6467)。
実際の扱いは、そのお金が何に使われ、元請がどう処理しているかで変わります。このひな形は差し引きを税込の実額で書く形にしていますが、これは消費税の答えを決めるものではありません。元請に扱いを確かめたうえで、帳簿のつけ方は税務署か税理士に相談してください。
欄ごとの書き方
| 欄 | 書くこと |
|---|---|
| 宛名 | 取引先の正式な名前 |
| 請求日・請求書番号 | 書いた日と、控えを探すための番号 |
| 登録番号 | インボイスの登録番号。登録していない人は空けます |
| お振込金額 | 差し引きのあとの額(エクセルは数式) |
| 明細 | 仕事をした日、現場と内容、数量、単位、税抜の単価 |
| 値引き | 売上を減らす分。税抜の額を正の数で |
| 小計〜ご請求金額 | 値引きのあとの金額に10%の消費税を足した額 |
| 差し引き | 相殺する費用。税込の実額を正の数で |
| 根拠 | 契約書の条、合意した日、相手の請求書の番号 |
| 備考 | 差し引きを確かめた相手と日付など |
法令の根拠
- 民法 第505条(相殺の要件等)
- 民法 第506条(相殺の方法及び効力)
- 消費税法 第57条の4(適格請求書発行事業者の義務)
- 建設業法 第18条(建設工事の請負契約の原則)
- 建設業法 第19条の3(不当に低い請負代金の禁止)
- 国税庁「適格請求書等保存方式に関するQ&A」の問27(適格返還請求書の交付義務)・問60(記載事項)・問62(一の書類で交付する場合)・問70(端数値引き)
- 国税庁 タックスアンサー No.6467(会費や入会金の仕入税額控除)
- 国土交通省「建設業法令遵守ガイドライン(第12版)」の「9. 赤伝処理」
毎月の請求書はアプリで
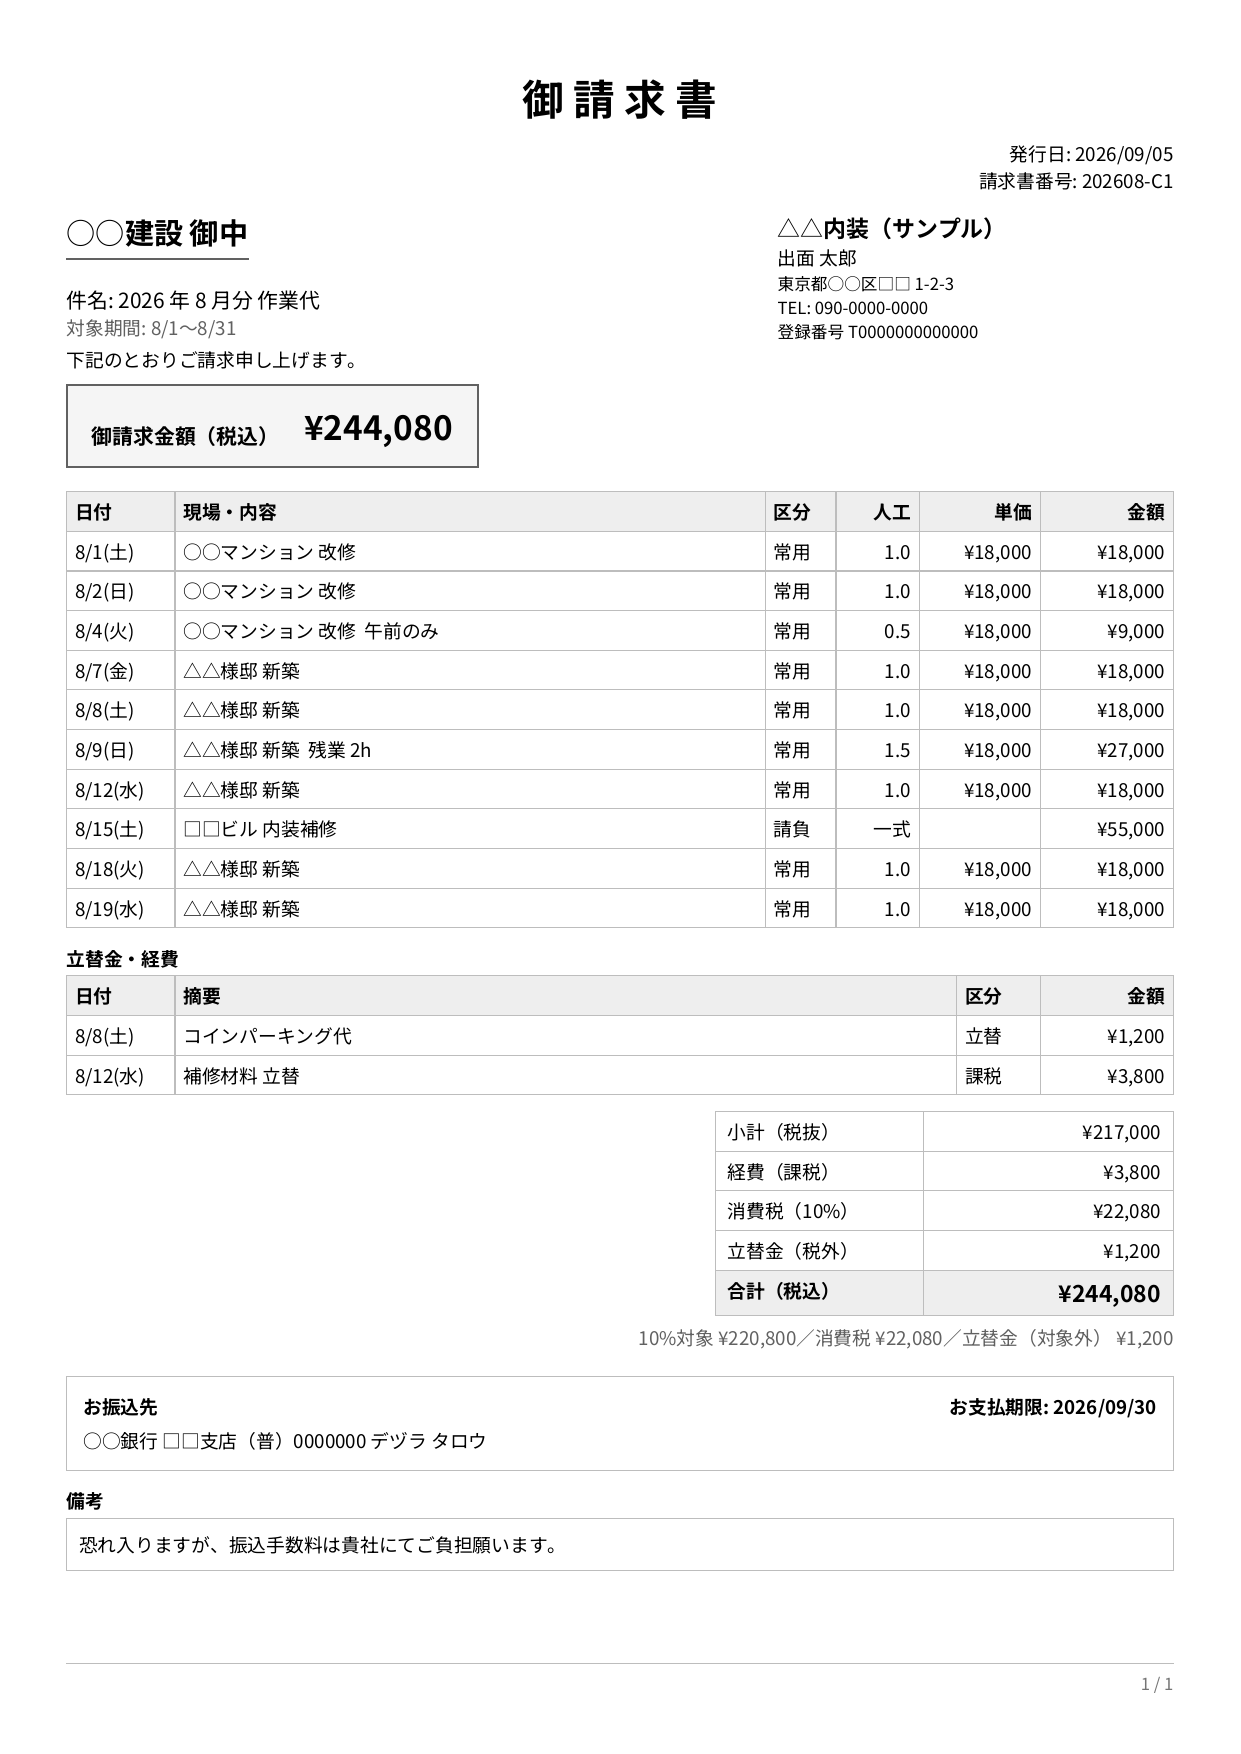
出面帳&請求書は、毎日の出面と経費から月末の請求書を作ります。常用の人工、請負の金額、経費、立替金が取引先ごとにまとまります。
アプリの請求書に、値引きと差し引きの専用の行はありません。請負の値引きは金額を値引きのあとの額で入れ、差し引きを請求書に書く月は、このページのひな形を使ってください。元請が支払明細で差し引く取引なら、工事代金だけの請求書をアプリで作って、そのまま出せます。
よくあるご質問
Q. 相殺すると請求書の金額はいくらになりますか? A. 工事代金のご請求金額はそのままで、その下で差し引いて「お振込金額」を出します。売上の控えには、差し引きの前のご請求金額を使います。
Q. 請求書でマイナスはどう書きますか? A. 金額の前に▲を付けて、何の分かを同じ行に書きます。エクセルのひな形は、正の数を入れると▲付きで表示します。
Q. 値引きの消費税はどう計算しますか? A. 小計から値引きを引いた金額に消費税を計算します。税率が10%だけなら、計算は1回です。値引きが税込1万円未満なら、適格返還請求書を別に出す必要はありません(国税庁 Q&A 問27)。
Q. 赤伝処理は違法ですか? A. 赤伝処理そのものが、ただちに建設業法の問題になるわけではありません。協議と合意が無い差し引き、根拠が分からない差し引き、実費より多い差し引きは、違反のおそれがあるとガイドラインに書かれています。
Q. 安全協力費を請求書に書かないといけませんか? A. 取引先のやり方によります。元請が支払明細で差し引くなら、請求書に書かなくてかまいません。消費税の扱いは、元請に確かめてください。
Q. 振込手数料を引かれました。 A. 下請の工事代金からの振込手数料の差し引きは、合意の有無にかかわらず、してはならないとする基準がガイドラインに示されています。インボイスの処理は国税庁 Q&A 問29 にあり、売上値引きとする場合は、税込1万円未満なら適格返還請求書は不要です。
Q. 相殺のときの領収書は必要ですか? A. 相手から領収書を求められたときの書き方は領収書の書き方とテンプレートを見てください。入金の確認は実際に振り込まれた額で行い、差し引かれた額と理由を入金管理表の備考に残します。
Q. テンプレートの利用に条件はありますか? A. ありません。商用・非商用を問わず、自由に書き換えて使ってください。クレジット表記も不要です。
関連ページ
- 出面帳&請求書 トップ — アプリの機能の全体像
- 常用の請求書のテンプレート — 差し引きが無い月の人工代の請求書
- 入金管理表のテンプレート — 差し引かれて振り込まれた額の管理
- 立替金精算書のテンプレート — 自分が立て替えた分を請求するとき
条文は2026年11月2日に e-Gov 法令検索で確かめた内容です(消費税法は2026年11月1日施行の版)。国税庁 Q&A は令和8年5月改訂版、建設業法令遵守ガイドラインは第12版(令和8年1月)で確かめました。税金の判断は、税務署か税理士に確かめてください。