領収書の書き方とテンプレート(一人親方・エクセル無料)
このページの要点
- 領収書は、代金を受け取ったことを証明するために、受け取った側(一人親方)が書いて相手に渡す書類です。宛名・金額・但し書き・受け取った日・自分の屋号と名前を書き、控えを自分で保存します。
- 工事代金の領収書は、記載金額が5万円以上なら収入印紙を貼って消印します(印紙税法 別表第一 第17号)。消費税の課税事業者が消費税額を分けて書けば、税抜の額で判定します。
- 本書と控えを1枚に並べ、金額を内訳から計算し、印紙の目安も出すエクセルのひな形を、無料で配っています。会員登録はいりません。
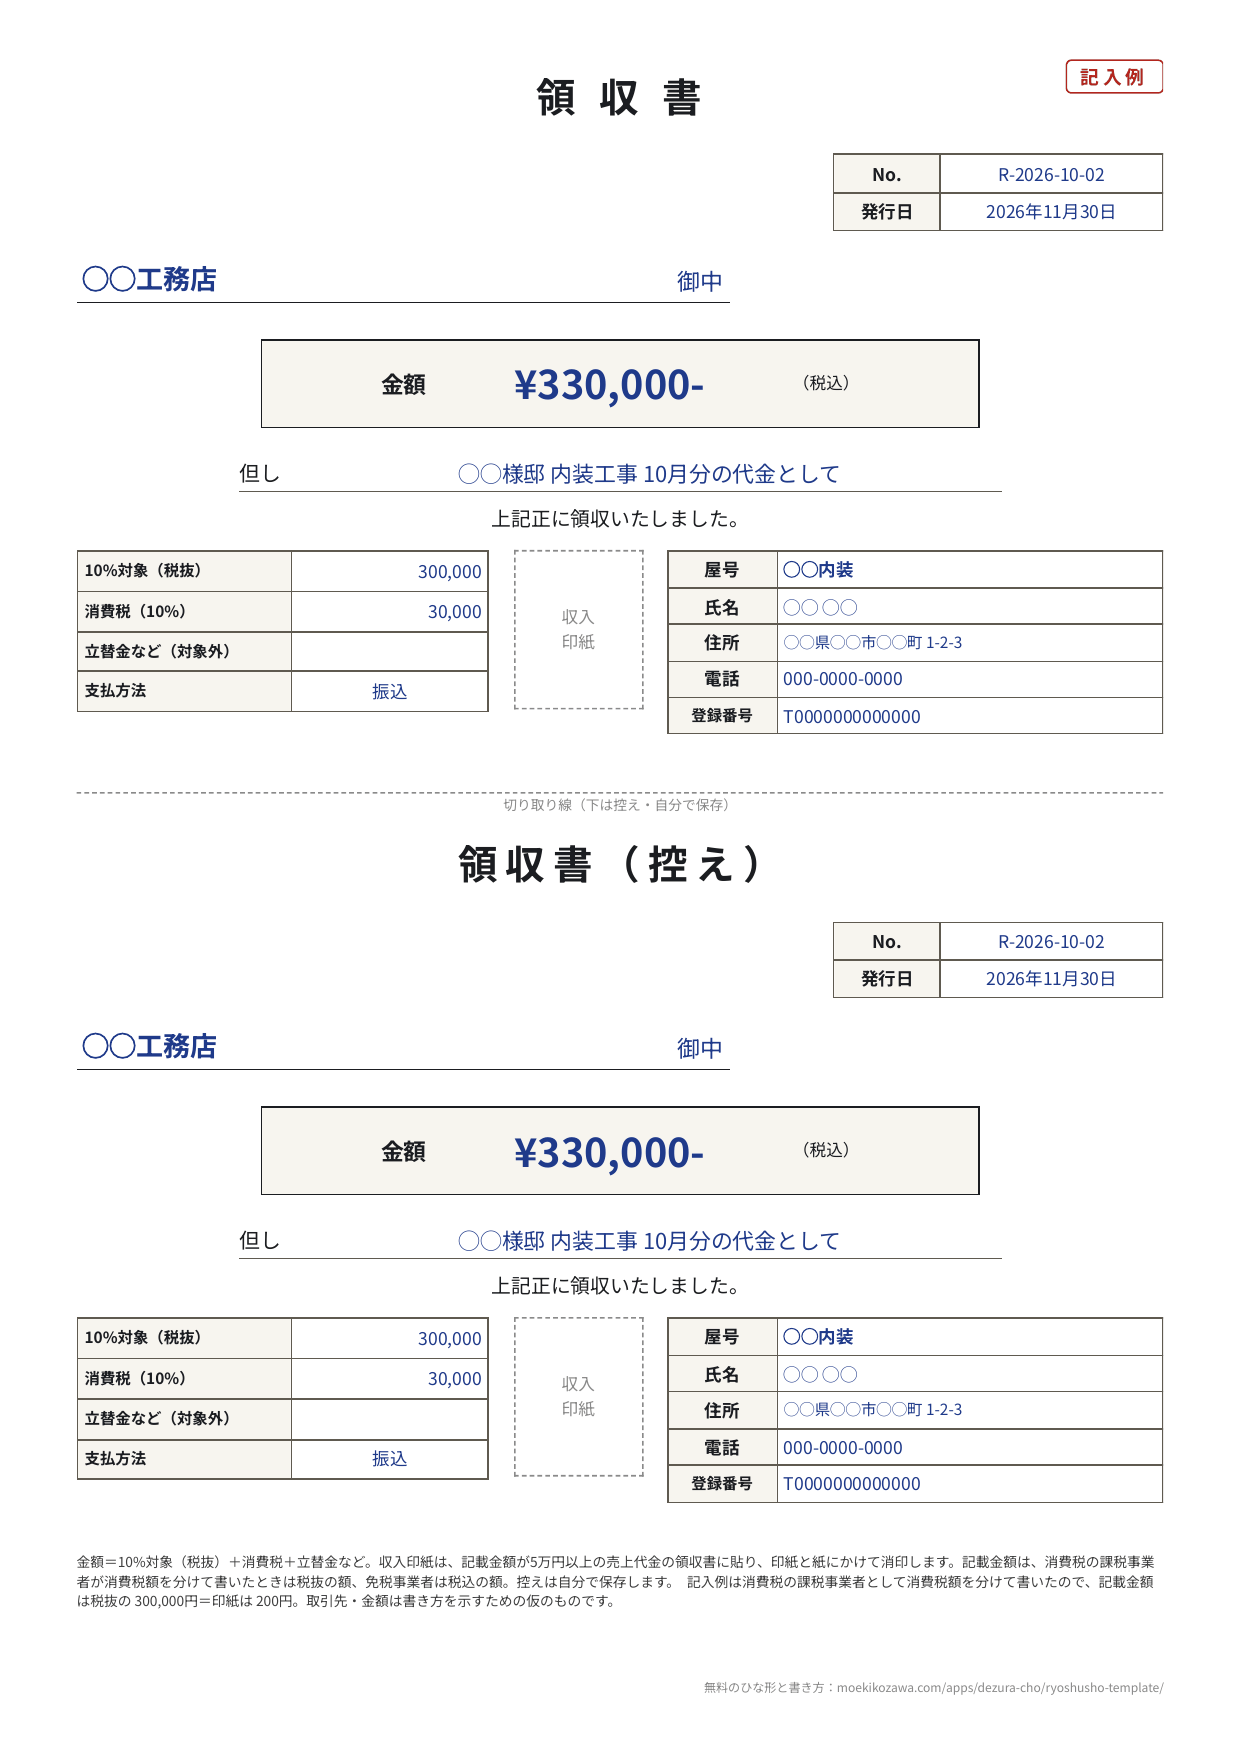
一人親方向けの領収書のひな形です。エクセル(xlsx)とPDFを用意しました。エクセル版は「領収書」「記入例」「印紙の金額」の3シートで、上の領収書(本書)を書くと下の控えに同じ内容が写ります。PDF版はA4縦1枚に本書と控えが並んでいて、印刷して手書きで使えます。
ダウンロード
領収書はいつ書くか(請求書との違い)
| 書類 | いつ出すか | 何を示すか |
|---|---|---|
| 請求書 | 仕事が済んで、代金を請求するとき | これだけ払ってください |
| 領収書(このページ) | 代金を受け取ったとき | これだけ確かに受け取りました |
工事代金を現金で受け取ったときは、その場で領収書を渡します。振込のときは、振込の記録が払った証拠になるので、領収書を求められないことも多いですが、取引先から求められたら現金のときと同じように作ります。
受け取った額が請求額と違うとき(振込手数料が引かれていた・分けて払われた)は、実際に受け取った額で書きます。入金の確かめ方は入金管理表のテンプレートにまとめています。
欄ごとの書き方
| 欄 | 書くこと |
|---|---|
| No.・発行日 | 領収書の番号と、書いた日(ふつうは受け取った日)。番号は請求書の番号に R- を付けるなど、請求書の控えと照らせる形にしておくと探しやすい |
| 宛名 | 払ってくれた相手の正式な名前。会社なら「◯◯工務店 御中」、個人のお客様なら「◯◯ ◯◯ 様」。「上様」や空欄は、相手が経費として扱いにくいので避けます |
| 金額 | 受け取った額(税込)。頭に「¥」、終わりに「-」か「※」を付けて、後から数字を書き足せないようにします。手書きなら「金参拾参万円也」のように漢数字で書く方法もあります |
| 但し書き | 何の代金か。「工事代金として」だけより、「◯◯様邸 内装工事 10月分の代金として」のように現場と期間まで書くと、インボイスの「取引の内容」と「取引の年月日」も満たせます。「お品代として」は工事代金では使いません |
| 内訳 | 10%対象の額(税抜)と消費税額、立替金など消費税の対象外のもの。消費税額を分けて書くと、印紙の判定が税抜の額になります |
| 支払方法 | 現金・振込・小切手など。振込のときは、振込の日を発行日にそろえます |
| 屋号・氏名・住所・電話 | 自分の屋号と名前(屋号が無ければ名前だけ)、住所、電話。印鑑は法律で決まってはいませんが、押すと相手が受け取りやすくなります |
| 登録番号 | インボイス(適格請求書発行事業者)の登録がある人だけ。T で始まる13桁の番号 |
| 収入印紙 | 記載金額が5万円以上のとき。下の「収入印紙がいる金額」を見て貼り、消印します |
手書きで書くときの注意
- 消せるボールペンや鉛筆は使いません。書き直したいときは、二重線と訂正印で直すより、その1枚を「書き損じ」として控えと一緒に残し、新しい1枚を書きます。
- 金額の前後の「¥」「-」を忘れずに。数字の間に隙間を空けないように書きます。
- 控えは複写の領収書帳か、PDF版の下半分を使います。渡した領収書と同じ内容を、自分の手元に残します。
インボイスとして使うときに書く6つのこと
登録番号を持つ事業者(適格請求書発行事業者)は、取引先から求められたら、次の6つを書いた書類(適格請求書)を交付します(消費税法 第57条の4 第1項)。条文は「請求書、納品書その他これらに類する書類」としていて、6つが書いてあれば領収書でもかまいません。このひな形の欄との対応は次のとおりです。
| 号 | 書くこと | このひな形の欄 |
|---|---|---|
| 1号 | 自分の氏名か名称と、登録番号 | 屋号・氏名・登録番号 |
| 2号 | 取引の年月日(まとめて書くときは、その期間) | 但し書きの「10月分」 |
| 3号 | 取引の内容 | 但し書きの「◯◯様邸 内装工事」 |
| 4号 | 税率ごとに分けて合計した金額(税抜か税込)と、税率 | 10%対象(税抜)・「消費税(10%)」 |
| 5号 | 税率ごとの消費税額等 | 消費税(10%) |
| 6号 | 受け取る事業者の氏名か名称 | 宛名 |
同じ取引の請求書をすでにインボイスとして交付しているときは、請求書と領収書のどちらをインボイスとして扱うかを取引先と合わせておくと、問い合わせが減ります。交付した書類の控えをいつまで残すかは、常用の請求書のテンプレートの「控えの保存と、まちがえたとき」にまとめています。
収入印紙がいる金額(法令の根拠)
工事代金のような売上代金の領収書は、印紙税法の別表第一 第17号の1「売上代金に係る金銭又は有価証券の受取書」に当たり、記載された受取金額に応じて次の印紙税がかかります。
| 記載金額 | 印紙税 |
|---|---|
| 5万円未満 | かからない |
| 5万円以上 100万円以下 | 200円 |
| 100万円を超え 200万円以下 | 400円 |
| 200万円を超え 300万円以下 | 600円 |
| 300万円を超え 500万円以下 | 1,000円 |
| 500万円を超え 1,000万円以下 | 2,000円 |
| 1,000万円を超え 2,000万円以下 | 4,000円 |
2,000万円を超える額の区分は、エクセル版の「印紙の金額」シートに10億円を超えるものまで載せています。
- 消費税額を分けて書いたとき: 消費税の課税事業者が、領収書に消費税額を分けて書いた(または税込と税抜の両方を書いた)ときは、消費税額は記載金額に含めません(国税庁 タックスアンサー No.7124)。記入例は税込 330,000円・うち消費税 30,000円なので、記載金額は 300,000円で印紙は200円です。「税込」とだけ書くと、税込の額で判定されます。
- 免税事業者のとき: 消費税の免税事業者は、消費税額として分けて書いても、その額は記載金額に含めます(同じく No.7124)。たとえば税込 52,800円なら、課税事業者が消費税 4,800円を分けて書けば 48,000円で印紙はいりませんが、免税事業者は 52,800円で200円の印紙がいります。
- 一人親方は「営業」に当たる: 営業に関しない受取書は印紙税がかかりませんが、国税庁は個人の「商人」としての行為は営業になるとしています(No.7125)。仕事として受け取る工事代金の領収書は、印紙がいるものとして扱います。
- 貼り方と消印: 印紙は領収書を作る時までに貼り、紙と印紙の模様にかけて印鑑か署名で消します(印紙税法 第8条)。
- 貼り忘れたとき: 納めなかった印紙税の額とその2倍、合わせて3倍の過怠税がかかります。消印をしなかったときは、その印紙の額面と同じ額の過怠税です(第20条)。税務署の調査の前に自分から申し出たときは、1.1倍に軽くなります(同条 第2項)。
エクセル版の「領収書」シートの右側(印刷されない欄)に、「消費税の課税事業者か」を選ぶと記載金額と印紙税額が出る目安を付けています。
記入例の読み方(内装の一人親方・10月分の常用)
| 項目 | 記入例の数字 | 出し方 |
|---|---|---|
| 10%対象(税抜) | 300,000円 | 10月分の人工代 |
| 消費税(10%) | 30,000円 | 300,000円 × 10% |
| 金額(税込) | 330,000円 | 300,000 + 30,000 |
| 記載金額 | 300,000円 | 課税事業者が消費税額を分けて書いたので税抜の額 |
| 収入印紙 | 200円 | 5万円以上 100万円以下 |
この取引は、入金管理表の記入例の「◯◯様邸 内装 常用 10月分」と同じものです。請求書を出し、入金を入金管理表で確かめ、求められたら領収書を出す、という順になります。
出面帳のアプリでできること
「出面帳&請求書」アプリは、毎日の出面(取引先・現場・常用か請負か・人工・単価)をスマホで記録して、取引先ごとの締め日に合わせた請求書のPDFを作るアプリです。請求書と同じ取引先・期間の金額から、領収書のPDFも作れます。宛名・受領日・但し書き(「10月分 工事代金として」が最初から入っています)を確かめるだけで、内訳(10%対象・消費税・立替金)と登録番号は請求書と同じものが入るので、請求書と領収書で金額が食い違いません。
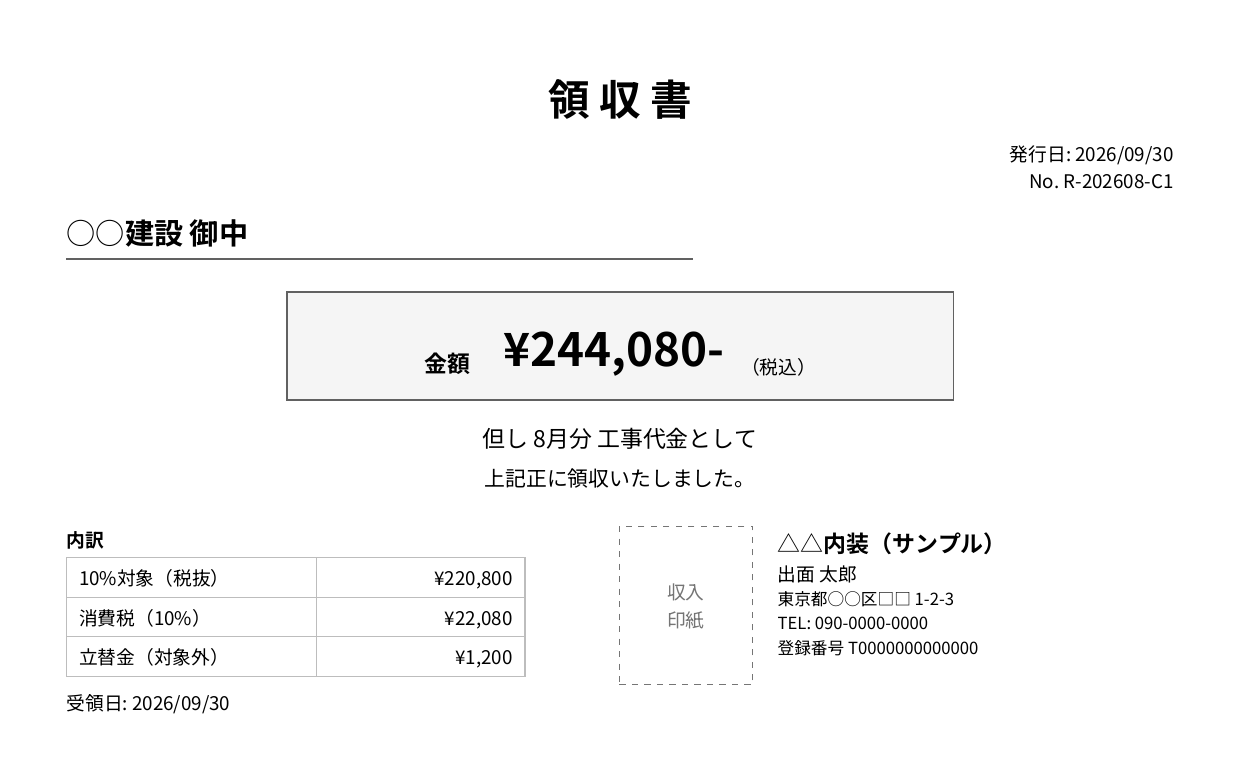
アプリは、消費税額を除いた額が5万円以上のときに収入印紙の枠を出します。印紙を貼るか、いくらの印紙を貼るかは自分で決めます(免税事業者のときは上の表を税込の額で見てください)。渡した領収書の控えは、印刷したPDFか、このひな形の下半分で残してください。
よくあるご質問
Q. 宛名を「上様」で書いてほしいと言われました。 A. 書けないわけではありませんが、受け取った側が誰に払ったものか分からず、相手が経費として扱いにくくなります。インボイスとして使うときは、相手の名前(6号)が要ります。できるだけ正式な名前を聞いて書きます。
Q. 振込で受け取った代金にも、領収書と印紙はいりますか? A. 振込の記録が払った証拠になるので、領収書を出さない取り決めの取引先も多くあります。求められて領収書を作るなら、現金のときと同じく、記載金額が5万円以上なら印紙を貼ります。
Q. 請求書に「入金済み」と書いて渡してもいいですか? A. 国税庁は、受け取ったことを証明するために請求書や納品書に「代済」「相済」「了」などと書いたものも、領収書(受取書)に当たるとしています(No.7105)。5万円以上なら印紙がいるので、別に領収書を書くのと手間は変わりません。
Q. 立替金を一緒に受け取ったときは? A. 内訳の「立替金など(対象外)」に書き、金額(税込)に含めます。立替金の精算のしかたは立替金精算書のテンプレートにまとめています。立替金を含む領収書の印紙の判定に迷うときは、税務署に確かめてください。
Q. 領収書をなくしたので、もう一度出してほしいと言われました。 A. 同じ番号で2枚目を出すと、二重に経費にされるおそれがあります。出し直すときは「再発行」と書き、元の番号と日付を備考などに書いて、控えにも再発行したことを残します。
Q. テンプレートの利用に条件はありますか? A. ありません。商用・非商用を問わず、自由に書き換えて使ってください。欄の名前を変えたり、屋号の欄にロゴを入れたりしてもかまいません。クレジット表記も不要です。
関連ページ
- 出面帳&請求書 トップ — アプリの機能の全体像
- 常用の請求書のテンプレート — 請求書の書き方と控えの保存
- 入金管理表のテンプレート — 出した請求書が入金されたかを追う
- 立替金精算書のテンプレート — 現場で立て替えた代金の精算
- 一人親方の帳簿のテンプレート — 確定申告のための売上帳・経費帳
条文は2026年10月28日に e-Gov 法令検索で確かめた内容です(印紙税法・消費税法は2026年10月1日施行の版)。国税庁のタックスアンサーも同じ日に確かめました。税の扱いは取引の中身で変わることがあります。個別の判断は顧問の税理士か税務署に確かめてください。