免税事業者の請求書の書き方とテンプレート(エクセル無料)
このページの要点
- インボイスの登録をしていない人も、これまでどおり請求書を出せます。適格請求書(インボイス)にはならないだけです。
- 書いてはいけないのは登録番号と、それに似た番号です。Tで始まる番号を自分の番号のように書くと、適格請求書と間違えさせる書類として罰則の対象になります。
- 単価と金額は税込で書くのがいちばん分かりやすい形です。取引先が経過措置(2026年10月1日から2028年9月30日までは7割)を受けるときの記載事項も、税込の合計の欄でそろいます。
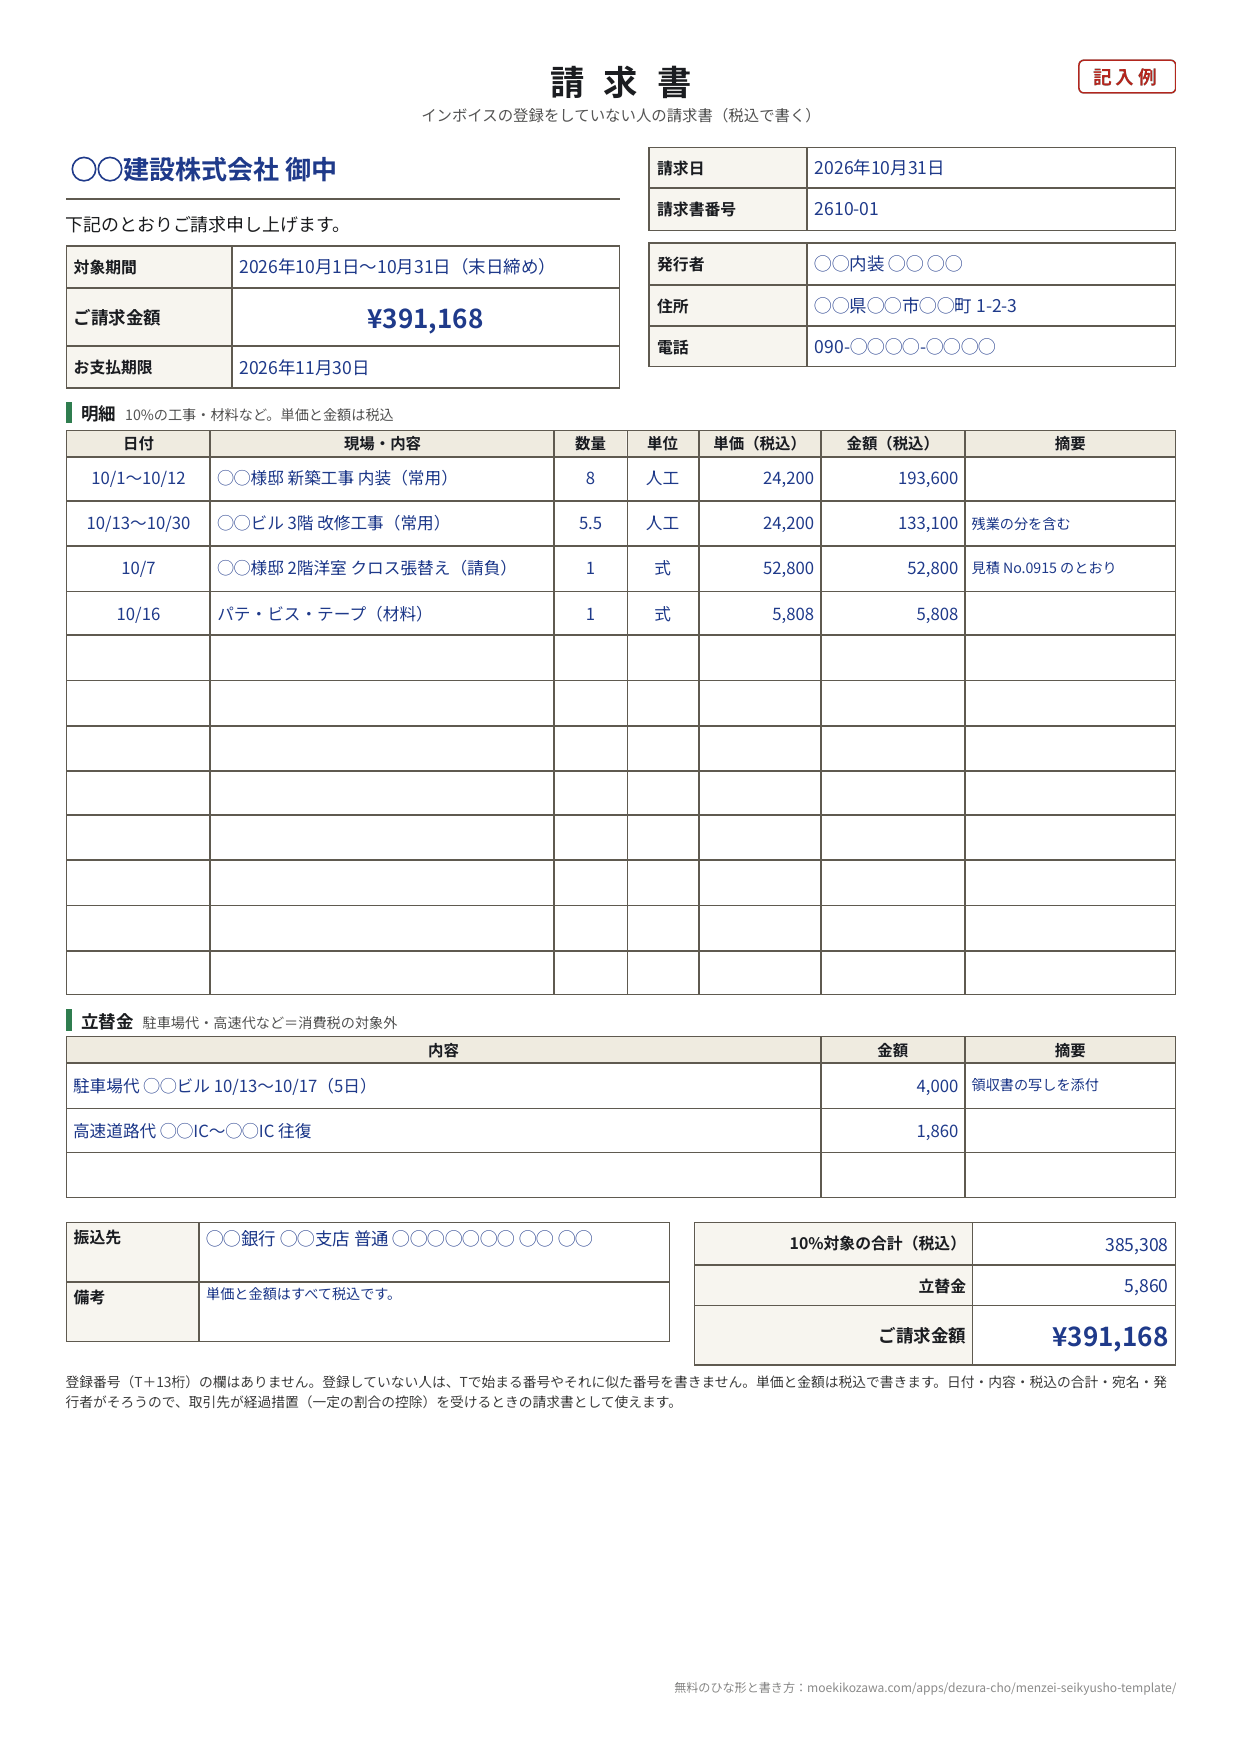
インボイスの登録をしていない一人親方・個人事業主向けの請求書のひな形です。エクセル(xlsx)とPDFを用意しました。登録番号の欄を最初から外し、単価と金額を税込で書く形にしています。エクセル版は金額と合計が数式で出ます。会員登録はいりません。
登録をしている人は、常用の請求書のテンプレートか出来高の請求書のテンプレートを使ってください。税率と消費税額を書く欄があります。
ダウンロード
免税事業者とインボイスの関係
免税事業者とは、消費税を納める義務が免除されている事業者のことです。基準期間(個人なら2年前)の課税売上高が1,000万円以下で、インボイスの登録をしていない人が当たります(消費税法 第9条第1項)。特定期間の売上など別の条件で課税事業者になることもあるので、自分がどちらか分からないときは税務署に確かめてください。
適格請求書を出せるのは、登録を受けた事業者だけです。一方で、適格請求書の条件を満たさない請求書や領収書を出すことは、登録していない人もこれまでと同じようにできます。国税庁の Q&A の問26-2 に、そう書かれています。
| 登録している人 | 登録していない人 | |
|---|---|---|
| 請求書を出す | できる | できる |
| 登録番号を書く | 書く | 書かない |
| 税率と消費税額 | 書く | 書かなくてよい |
| 取引先の控除 | 全額 | 経過措置の割合まで |
書いてはいけないこと
消費税法 第57条の5 は、適格請求書と間違えられるおそれのある書類を、登録していない人が出すことを禁じています。違反すると1年以下の拘禁刑または50万円以下の罰金です(第65条第4号)。
国税庁の Q&A は、例として次の2つを挙げています。
- 登録番号(T+13桁の数字)に似た英数字を、自分の「登録番号」として書いた書類
- 自分のものではない登録番号を、自分の「登録番号」として書いた書類
ほかの請求書の書式を流用するときは、前の人の登録番号が残っていないかを先に確かめます。元請から渡された書式で登録番号の欄が必須になっているときは、空欄か「登録なし」にして、元請に伝えてください。
消費税は分けて書いてよいか
いちばんの疑問はここだと思います。国税庁の Q&A の問26-2 の答えは次のとおりです。
- 免税事業者が請求書に消費税相当額を書いても、適格請求書と間違えられるおそれのあるものでなければ、基本的に罰則の対象にはなりません。
- 仕入れのときに払った消費税の分を取引価格に上乗せして請求することは、適正な転嫁として問題ありません。
ですから「消費税を書いたら違反」ではありません。ただし、登録していないのに「消費税 10%」の行を立てると、受け取った側は適格請求書かどうか迷います。このひな形は、誤解されないように単価と金額をはじめから税込で書き、消費税の行を置かない形にしました。
たとえば、これまで「税抜 22,000円+消費税 2,200円」で請求していた常用の単価は、単価 24,200円と書きます。単価をいくらにするかは取引先との約束なので、変えるときは先に話し合ってください。
欄ごとの書き方
| 欄 | 書くこと |
|---|---|
| 宛名 | 取引先の正式な名前。経過措置の記載事項の1つです |
| 請求日・請求書番号 | 書いた日と番号。番号は控えを探すためのものなので、年月と連番で十分です |
| 対象期間 | 締め日で区切った期間。末日締めなら1日〜末日 |
| ご請求金額 | 下の合計がそのまま入ります(エクセルは数式) |
| お支払期限 | 取引先と決めた日 |
| 発行者 | 屋号と氏名・住所・電話。経過措置の記載事項の1つです |
| 日付 | 仕事をした日。何日分かをまとめるなら「10/1〜10/12」のように期間で |
| 現場・内容 | 現場名と仕事の内容。「工事一式」だけで終わらせず、何の仕事かが分かるように |
| 数量・単位・単価 | 人工や式。単価は税込 |
| 立替金 | 取引先の代わりに払った駐車場代など。消費税の対象の工事代金とは分けて書きます |
| 10%対象の合計(税込) | 明細の合計。経過措置に必要な「税率ごとの税込の合計」に当たります |
| 振込先・備考 | 口座。備考に「単価と金額はすべて税込です」と書いておくと、聞かれずに済みます |
取引先の経過措置と、この請求書の関係
登録していない人からの仕入れは、取引先の消費税の計算で控除できません。ただし、一定の割合を控除できる経過措置があります。国税庁の Q&A の問113 の表は次のとおりです。
| 期間 | 控除できる割合 |
|---|---|
| 2023年10月1日〜2026年9月30日 | 80% |
| 2026年10月1日〜2028年9月30日 | 70% |
| 2028年10月1日〜2030年9月30日 | 50% |
| 2030年10月1日〜2031年9月30日 | 30% |
2026年9月までの説明で「8割」と書かれていた割合は、2026年10月から7割になりました。また、1つの取引先からの仕入れの上限も、2026年10月1日以後に始まる課税期間から税込1億円に下がっています。
この経過措置を受けるために、取引先は次の事項が書かれた請求書等を保存します(問113)。
- 書類を作った人の氏名または名称
- 取引の年月日
- 取引の内容
- 税率ごとに合計した税込の金額
- 書類を受け取る事業者の氏名または名称
このひな形は、発行者・日付・現場と内容・10%対象の合計(税込)・宛名の欄で5つともそろいます。8%の取引が混じるときは、備考に8%対象の税込の合計を分けて書いてください。
アプリで作るとき
出面帳&請求書は、設定でインボイス登録番号を空にしておくと、請求書に登録番号の行が出ません。請求書を作るときに「税込の単価・金額で計算(内税)」をオンにすると、単価と金額は税込のまま計算し、消費税を上乗せしません。毎日の出面から明細を拾えるので、月末にまとめて書き写す手間が減ります。
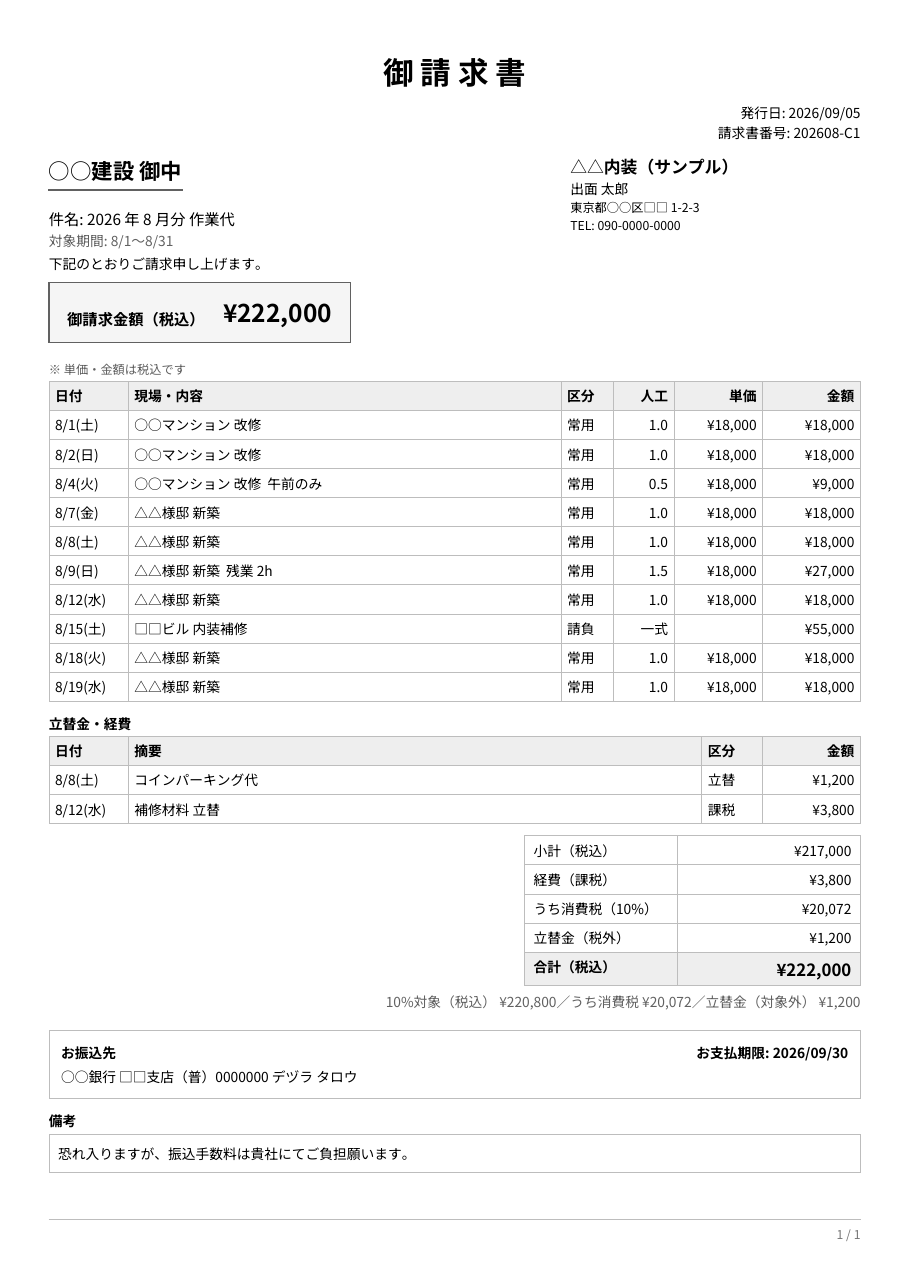
アプリの税込の請求書には、合計の欄に「うち消費税(10%)」の行が出ます。この行は消せません。上の問26-2 のとおり、登録番号が無く適格請求書と間違えられるおそれがなければ、基本的に問題にはなりません。消費税の行を出したくないときは、このページのひな形を使ってください。
よくあるご質問
Q. 免税事業者の請求書に消費税と書いてはいけませんか? A. 適格請求書と間違えられるおそれがなければ、消費税相当額を書いても基本的に罰則の対象にはなりません(国税庁 Q&A 問26-2)。迷うときは、このひな形のように税込の金額だけを書くと分かりやすくなります。
Q. 登録番号の欄に「なし」と書いてもいいですか? A. Tで始まる番号や、それに似た番号を書かなければかまいません。取引先の書式に登録番号の欄があるときは、空欄か「登録なし」で出してください。
Q. インボイスなしの請求書を出すと、取引先はどうなりますか? A. 取引先の消費税の計算で、全額は控除できません。2026年10月1日から2028年9月30日までは、経過措置で70%まで控除できます。所得税や法人税の経費としての扱いには影響しません(国税庁 Q&A 問26-2 の注)。
Q. 取引先から登録するように言われました。 A. 登録すると消費税の申告と納税が必要になります。売上や取引先の数で、どちらが得かは人によって違います。このページでは決められないので、税務署か税理士に相談してください。
Q. 免税事業者の請求書の金額は税込ですか? A. 税込で書くのが分かりやすい形です。取引先の経過措置に必要な「税率ごとの税込の合計」も、そのまま満たします。
Q. 領収書も登録番号なしで出せますか? A. 出せます。領収書の書き方とテンプレートの登録番号の欄を空けて使ってください。免税事業者の収入印紙の金額の見方も、そのページにあります。
Q. テンプレートの利用に条件はありますか? A. ありません。商用・非商用を問わず、自由に書き換えて使ってください。クレジット表記も不要です。
法令の根拠
- 消費税法 第9条第1項(小規模事業者の納税義務の免除)
- 消費税法 第57条の4(適格請求書発行事業者の義務)
- 消費税法 第57条の5(適格請求書類似書類等の交付の禁止)
- 消費税法 第65条(罰則)
- 国税庁「適格請求書等保存方式に関するQ&A」の問26-2(免税事業者の交付する請求書等)・問113(免税事業者等からの仕入れに係る経過措置)
関連ページ
- 出面帳&請求書 トップ — アプリの機能の全体像
- 常用の請求書のテンプレート — 登録している人の請求書と控えの保存
- 出来高の請求書のテンプレート — 請負の工事の分割の請求
- 領収書の書き方とテンプレート — 代金を受け取ったとき
- 一人親方の帳簿のテンプレート — 免税事業者の売上と経費のつけ方
条文は2026年11月1日に e-Gov 法令検索で確かめた内容です(消費税法は2026年11月1日施行の版)。経過措置の期間と割合は、国税庁 Q&A の令和8年5月改訂版で確かめました。税金の判断は、税務署か税理士に確かめてください。