請求書を訂正・再発行するときの書き方(テンプレート無料)
このページの要点
- インボイスに誤りがあったら、発行した側が修正したものを出します。受け取った側が自分で書き直すことは、原則としてできません。
- 修正の形は2つです。全部を書き直すか、元の請求書との関係と直した事項を示すかです。
- 再発行は「再発行」と書いて番号と日付を元のものに合わせます。二重に支払われないようにするためです。控えは元のものも修正のものも保存します。
発行した請求書の間違いに気づいたときに使う、修正のお知らせと送付状のひな形です。エクセル(xlsx)とPDFを用意しました。エクセル版は誤と正の差額が数式で出ます。会員登録はいりません。
請求書そのものを書き直すときは、常用の請求書、出来高の請求書、免税事業者の請求書のひな形が使えます。
ダウンロード
- 修正のお知らせと送付状のテンプレート(エクセル・xlsx/差額が数式・記入例つき)
- 修正のお知らせと送付状のテンプレート(PDF・A4縦2枚/印刷して手書き)
- 修正のお知らせと送付状の記入例(PDF)
まず、どの場合かを分ける
請求書を出し直す理由は、大きく3つです。
| 場合 | すること |
|---|---|
| 金額や内容を間違えた | 修正した請求書を出す |
| 相手が紛失した | 同じ内容で再発行する |
| 宛名の字などを少し間違えた | 相手に連絡して、修正したものを出す |
どの場合も、先に電話かメールで相手に伝えます。相手の経理が元の請求書で処理を進めていることがあるからです。
インボイスの修正の方法
適格請求書発行事業者は、交付した適格請求書の記載事項に誤りがあったとき、相手に修正した適格請求書を交付しなければなりません(消費税法 第57条の4 第4項・国税庁 Q&A 問32)。国税庁の Q&A 問33 は、方法の例を2つ挙げています。
| 方法 | 出すもの | 向いているとき |
|---|---|---|
| 全部を書き直す | 題名に《修正》と書いた、記載事項すべての請求書 | 直す所が多いとき |
| 直した所を示す | 元の請求書との関係と、直した事項を書いた書類 | 1〜2か所のとき |
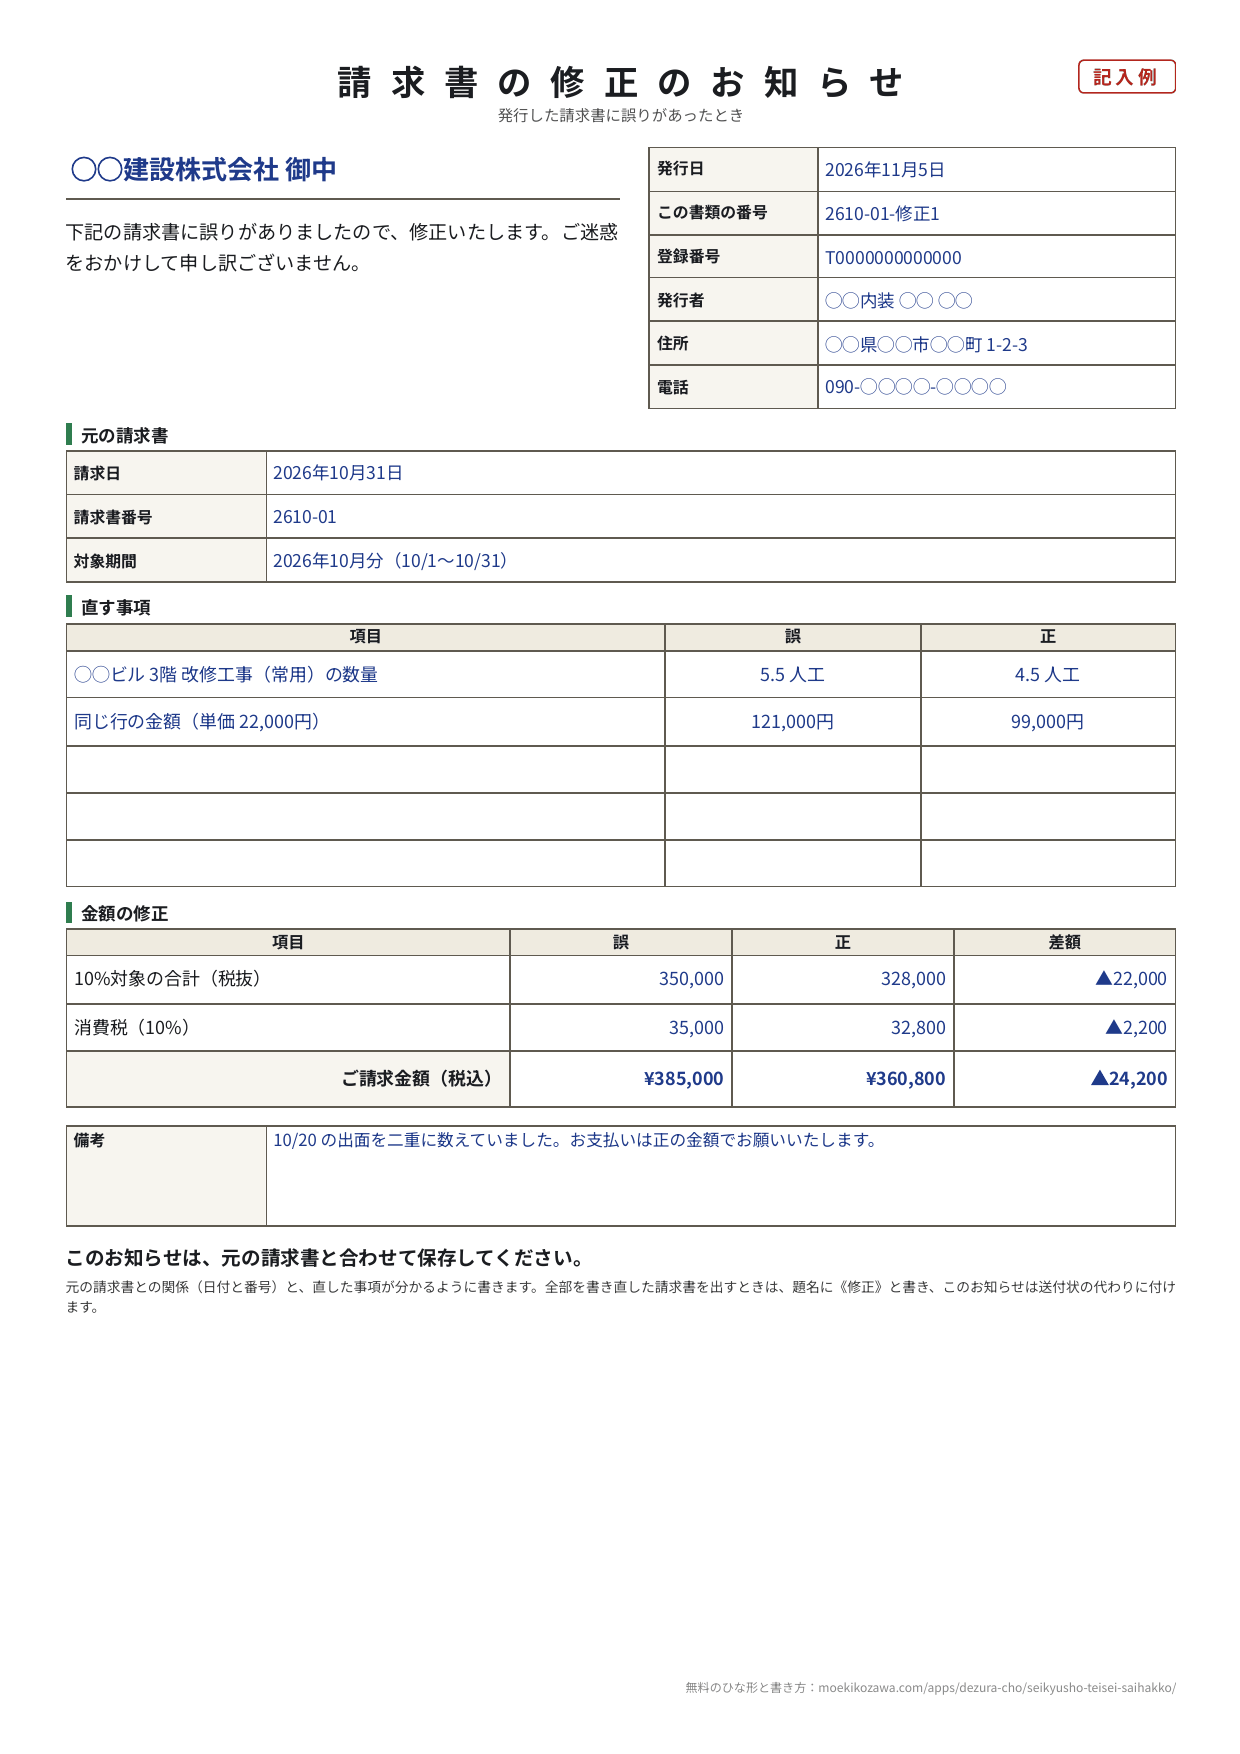
このページのひな形の「修正のお知らせ」は、2つ目の形です。元の請求書の日付と番号、誤と正、金額の差額を書きます。Q&A の例にならって「元の請求書と合わせて保存してください」の1行も入れました。
控えは、元の請求書と修正した書類の両方を保存します(問33)。保存の期間は常用の請求書のページの「控えの保存と、まちがえたとき」に書いています。
受け取った側が気づくこともあります。この場合、受け取った側が自分で請求書を直すことは原則として認められません(問92)。発行した側に修正を求めるか、受け取った側が修正した仕入明細書を作り、発行した側の確認を受ける形になります。元請から仕入明細書の確認を頼まれたら、内容を確かめて返事をします。この形なら、発行した側が改めて修正した請求書を出さなくてもかまいません(問32)。
二重線と訂正印でよいか
手書きの請求書を二重線と訂正印で直す人もいます。書類の直し方として昔からある形ですが、請求書の訂正印について決まった法律の様式はありません。
いちばん確かなのは、直したものを新しく1枚出すことです。双方の控えがそろい、どこを直したかで迷いません。すでに渡した請求書に、後から書き足さないでください。手元の控えだけが違う内容になってしまいます。
相手の控えを直してもらう必要があるときは、相手が勝手に直さないよう、お知らせを送って修正の内容を伝えます。
再発行の書き方
相手が請求書をなくしたときは、内容を変えずに出し直します。法律で決まった書き方はありませんが、二重に支払われないことを考えて次のように書きます。
| 欄 | 書き方 |
|---|---|
| 題名の近く | 「再発行」と書く |
| 請求書番号 | 元の番号のまま |
| 請求日 | 元の日付のまま |
| 再発行の日 | 備考に「◯年◯月◯日 再発行」 |
| 金額・内容 | 元のまま |
再発行は、新しい請求ではありません。 番号を変えると別の請求に見えて、二重に処理されるおそれがあります。自分の控えにも、再発行した日を書いておきます。
金額を直して出し直すときは、これと違います。新しい書類なので、番号は「2610-01-修正1」のように元の番号と関係が分かる形にして、日付は出し直した日にします。
| 再発行 | 修正 | |
|---|---|---|
| 内容 | 同じ | 直す |
| 番号 | 同じ | 関係が分かる新しい番号 |
| 日付 | 元の日 | 出し直した日 |
| 元の請求書 | 見つかったら破棄してもらう | 差し替える |
番号と日付の付け方は、取引先で決まりがあることがあります。その場合は取引先の決まりに合わせてください。
翌月の請求書で調整してよいか
毎月の取引では、前月の過大請求や過少請求を、翌月の請求書で足し引きしたいことがあります。国税庁の Q&A 問34 は、継続して翌月の請求書で調整している場合に、調整後の金額と消費税額を書くことで、修正した適格請求書の交付があったものとしてよいとしています。
翌月に調整するときは、請求書の備考に「9月分 ◯◯ビルの人工 誤5.5→正4.5 の差額を調整」のように書いて、相手が分かるようにします。
1回限りの調整で済ませたいときは、先に相手へ確かめてください。 Q&A の答えは「継続して」行っている場合のものです。迷ったら、修正した書類を出すほうが確かです。
差し替えの送付状の書き方
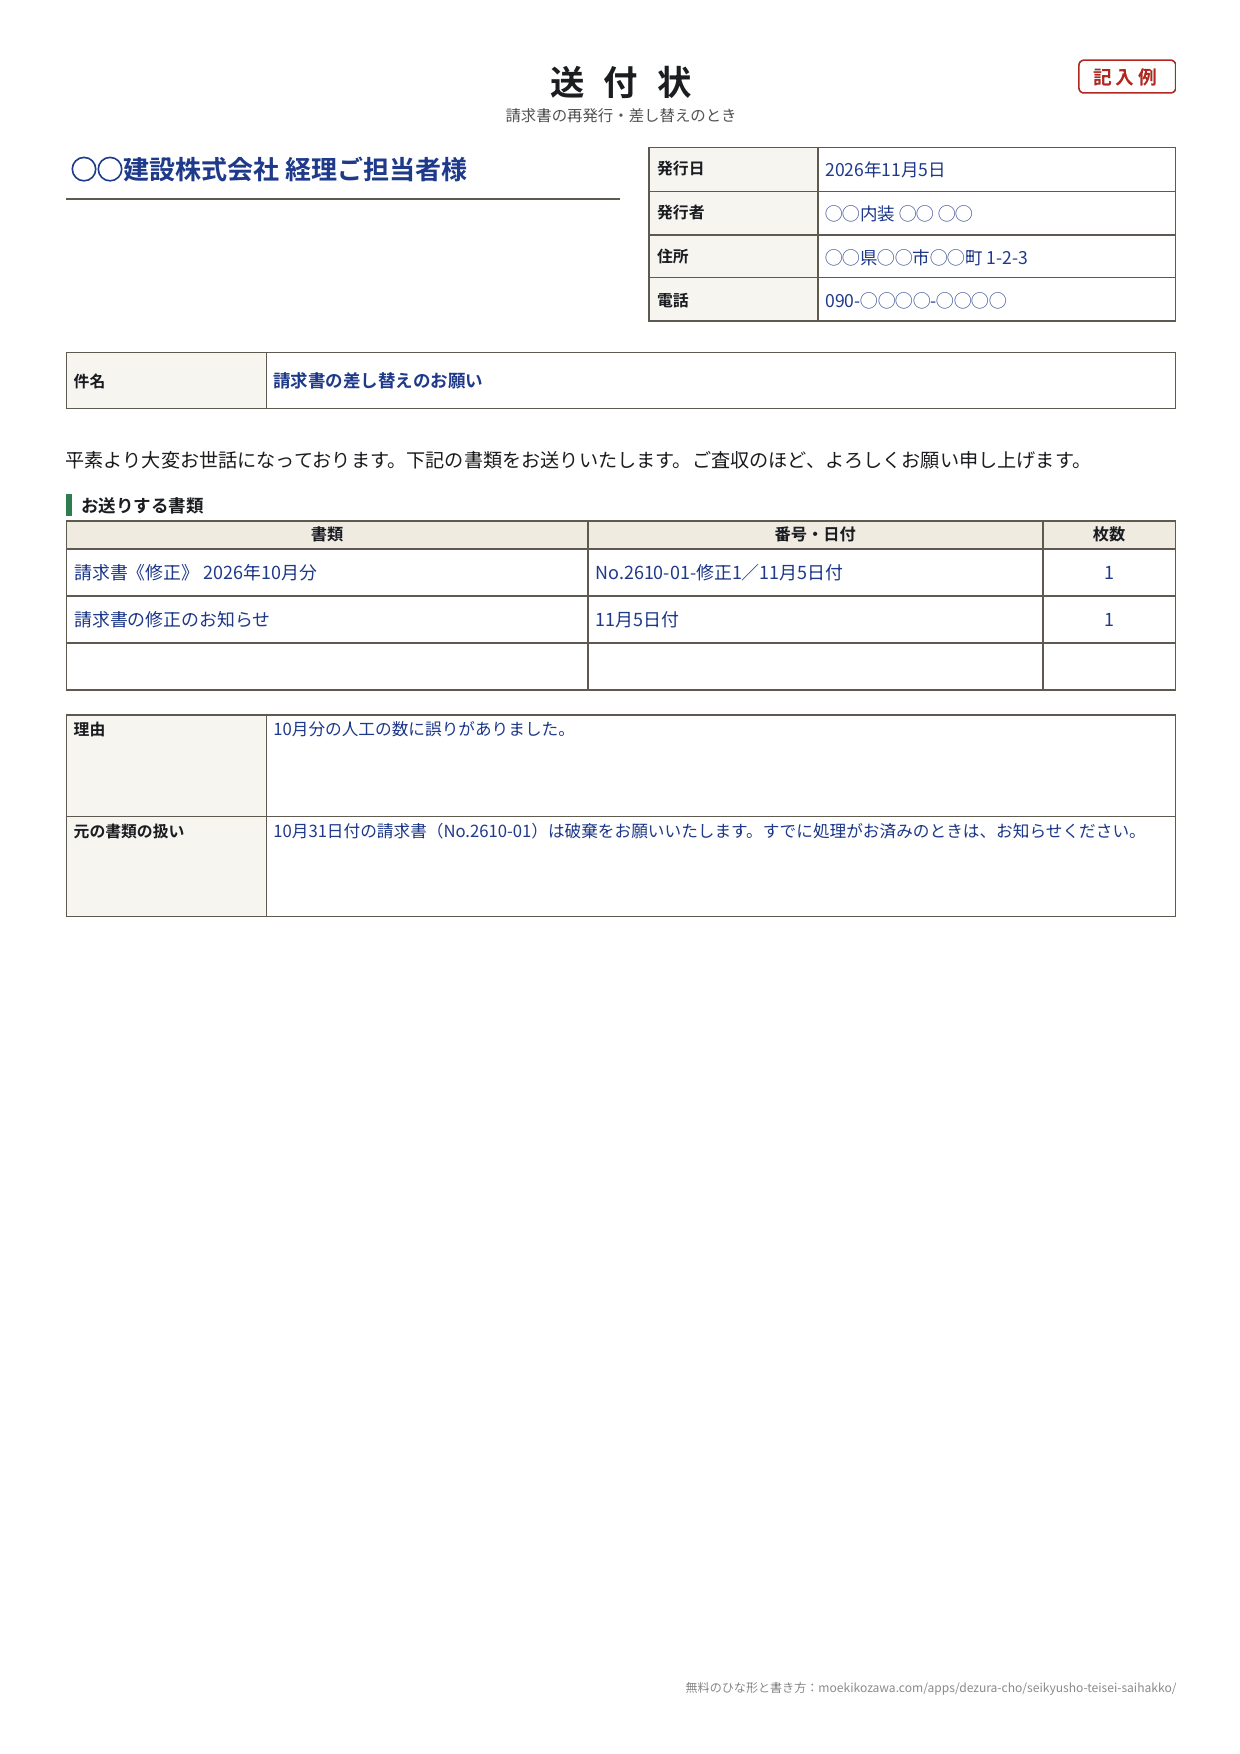
修正した請求書を送るときや再発行のときは、1枚添えると相手の経理が迷いません。ひな形の2枚目が送付状です。
書くことは次の5つです。
- 件名(請求書の再発行について、請求書の差し替えのお願い)
- お送りする書類の名前・番号・日付・枚数
- 理由(1行で。長い言い訳はいりません)
- 元の書類の扱い(破棄のお願い、すでに処理が済んでいる場合の連絡)
- 発行者の名前と連絡先
メールで送るときも同じです。例文を置いておきます。
◯◯建設株式会社 経理ご担当者様 ◯◯内装の◯◯です。10月31日付でお送りした請求書(No.2610-01)に、人工の数の誤りがありました。ご迷惑をおかけして申し訳ございません。 修正した請求書(No.2610-01-修正1)をお送りします。前の請求書は破棄をお願いいたします。すでにお手続きがお済みでしたら、お知らせください。
登録していない人の場合
インボイスの登録をしていない人には、第57条の4 の修正の決まりは当たりません。それでも間違えたまま放っておくと、入金の額が合わなくなります。相手に伝えて、このページと同じ形で出し直してください。
法令の根拠
- 消費税法 第57条の4(適格請求書発行事業者の義務)
- 国税庁「適格請求書等保存方式に関するQ&A」の問32(誤りがあった場合の対応)・問33(修正した適格請求書の交付方法)・問34(継続した取引における交付方法)・問92(交付を受けた適格請求書に誤りがあった場合の対応)
再発行の書き方と番号の付け方に、法令の様式はありません。上の表は、二重に処理されないための実務の形です。
アプリで直すとき
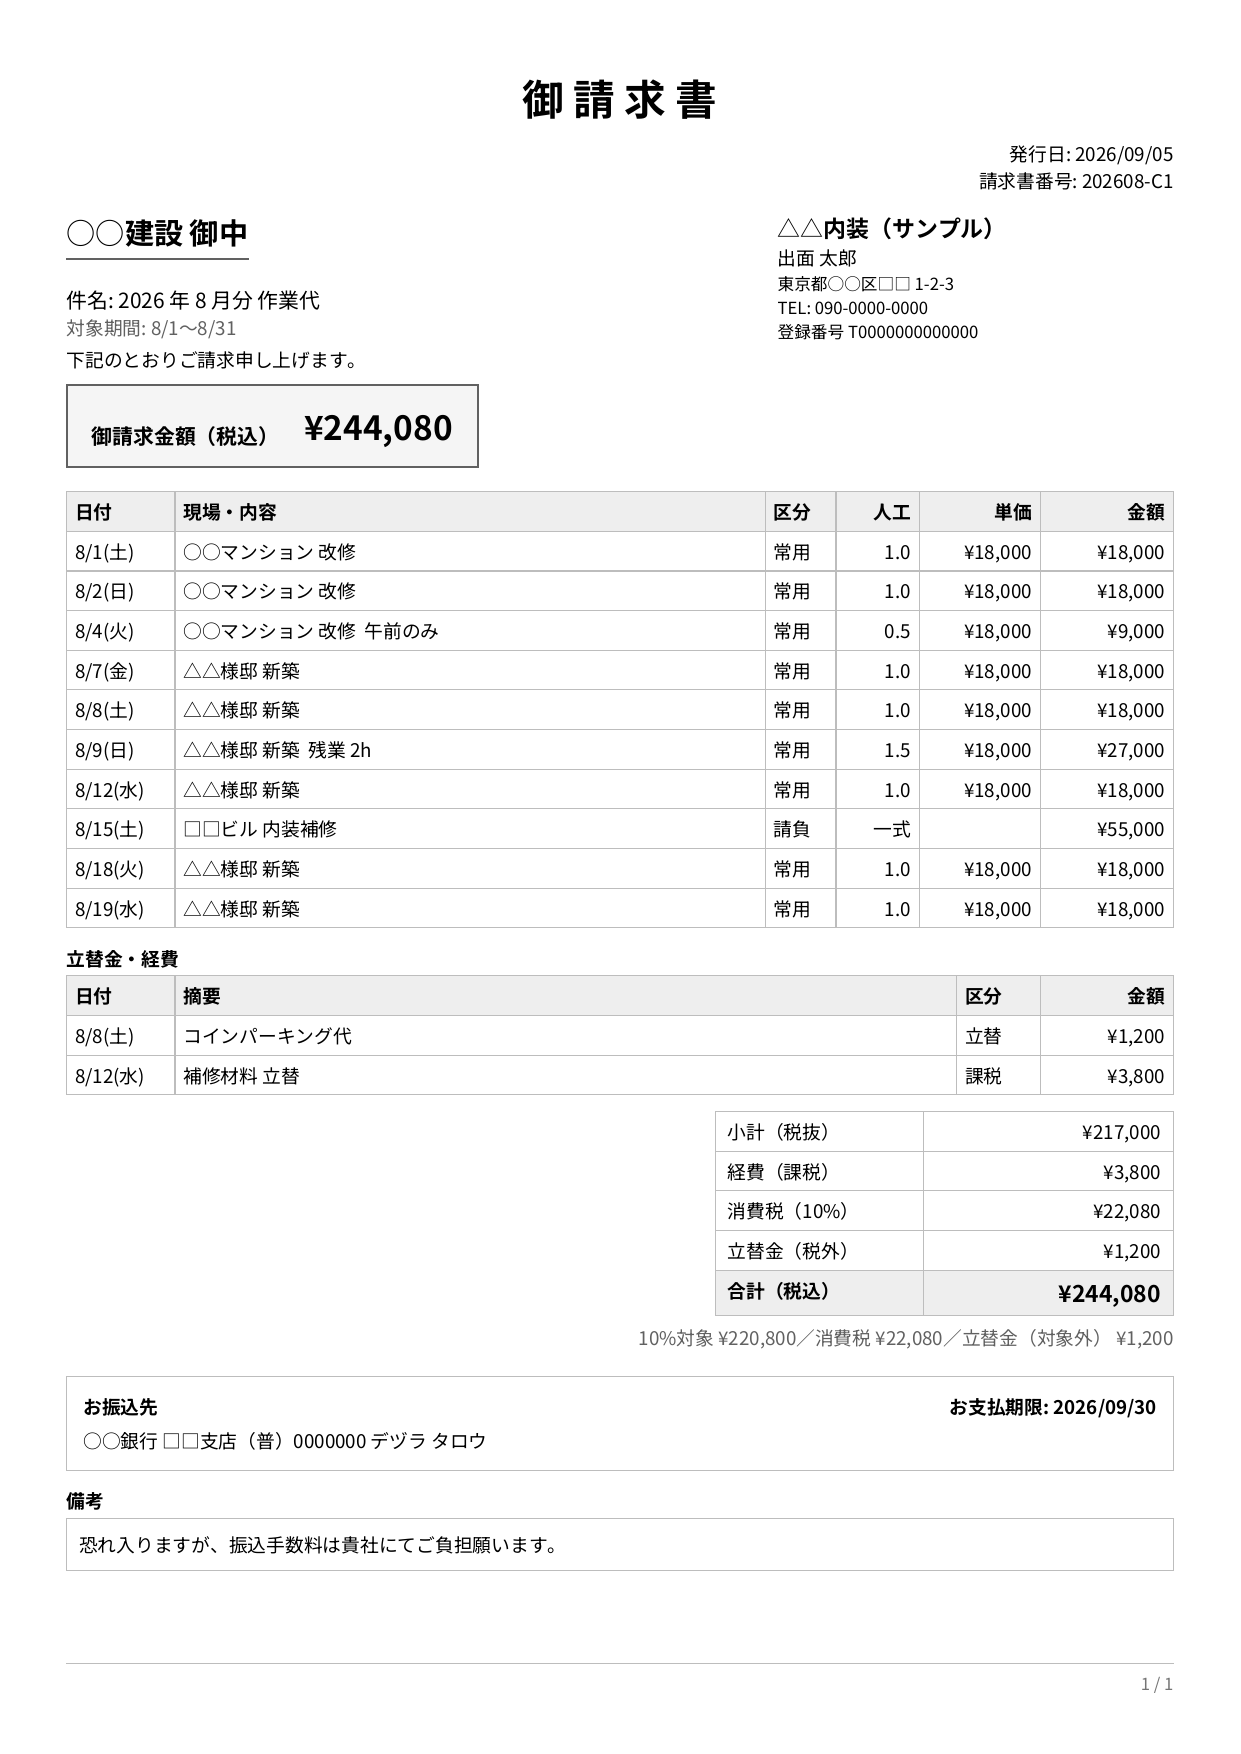
出面帳&請求書は、毎日の出面と経費から請求書の PDF を作ります。間違いに気づいたら、元の出面を直して同じ月の PDF を作り直せます。作り直すときに発行日を選べます。
アプリの請求書番号は、月と取引先で決まります。同じ月・同じ取引先なら同じ番号になり、「修正1」は付きません。題名に《修正》や「再発行」を付ける機能もありません。設定の備考に「10月31日付の請求書の修正版です」と書いて PDF を作り、送ったあとで備考を元に戻してください。修正のお知らせと送付状はアプリでは作れないので、このページのひな形を使ってください。
よくあるご質問
Q. 請求書を間違えて送ってしまいました。まず何をしますか? A. 電話かメールで相手に伝えます。そのあと、修正した請求書か修正のお知らせを送ります。金額が変わるときは、元の請求書で処理を進めないようにお願いしてください。
Q. インボイスの請求書は二重線で訂正できますか? A. 受け取った側が自分で直すことは原則としてできません(国税庁 Q&A 問92)。発行した側は、修正した請求書を出します。全部を書き直すか、元の請求書との関係と直した事項を示す形です(問33)。
Q. 請求書の再発行で番号は変えますか? A. 内容が同じ再発行なら、元の番号のまま「再発行」と書きます。金額を直して出し直すときは、元の番号と関係が分かる新しい番号にします。取引先の決まりがあれば、それに合わせます。
Q. 再発行の日付はいつにしますか? A. 請求日は元の日付のままにして、備考に再発行した日を書きます。修正して出し直すときは、出し直した日にします。
Q. 請求書の訂正印は必要ですか? A. 決まった法律の様式はありません。直したものを新しく出せば、訂正印はいりません。
Q. 再発行の理由は書きますか? A. 送付状に1行書くと、相手の経理が処理しやすくなります。紛失のときは、相手を責める書き方にしないよう「再発行いたします」で十分です。
Q. テンプレートの利用に条件はありますか? A. ありません。商用・非商用を問わず、自由に書き換えて使ってください。クレジット表記も不要です。
関連ページ
- 出面帳&請求書 トップ — アプリの機能の全体像
- 常用の請求書のテンプレート — 控えの保存と書き直しに使う請求書
- 相殺・赤伝のある請求書の書き方 — 値引きと差し引きがある月
- 領収書の書き方とテンプレート — 領収書を出し直すとき
- 入金管理表のテンプレート — 修正のあとの入金の確認
条文は2026年11月2日に e-Gov 法令検索で確かめた内容です(消費税法は2026年11月1日施行の版)。国税庁 Q&A は令和8年5月改訂版で確かめました。税金の判断は、税務署か税理士に確かめてください。