給与明細のテンプレート(無料)
このページの要点
- 給与を支払う人は、支払の際に、給与の金額と源泉徴収した所得税の額などを書いた支払明細書(給与明細)を渡します(所得税法 第231条第1項・同施行規則 第100条)。パートやアルバイトの人にも渡します。
- メールやLINEなど電子で渡すには、前もって本人の承諾が要ります。本人から求められたら紙で渡します(法 第231条第2項・同施行令 第356条)。
- エクセルと手書き用のPDFのひな形を、時給のパートさんの記入例つきで無料で配っています。
パートさんやアルバイトを雇っている小さなお店・事業所のための、給与明細のひな形です。エクセル(xlsx)と、印刷して手書きするPDFを用意しました。会員登録もメールアドレスの入力もいりません。
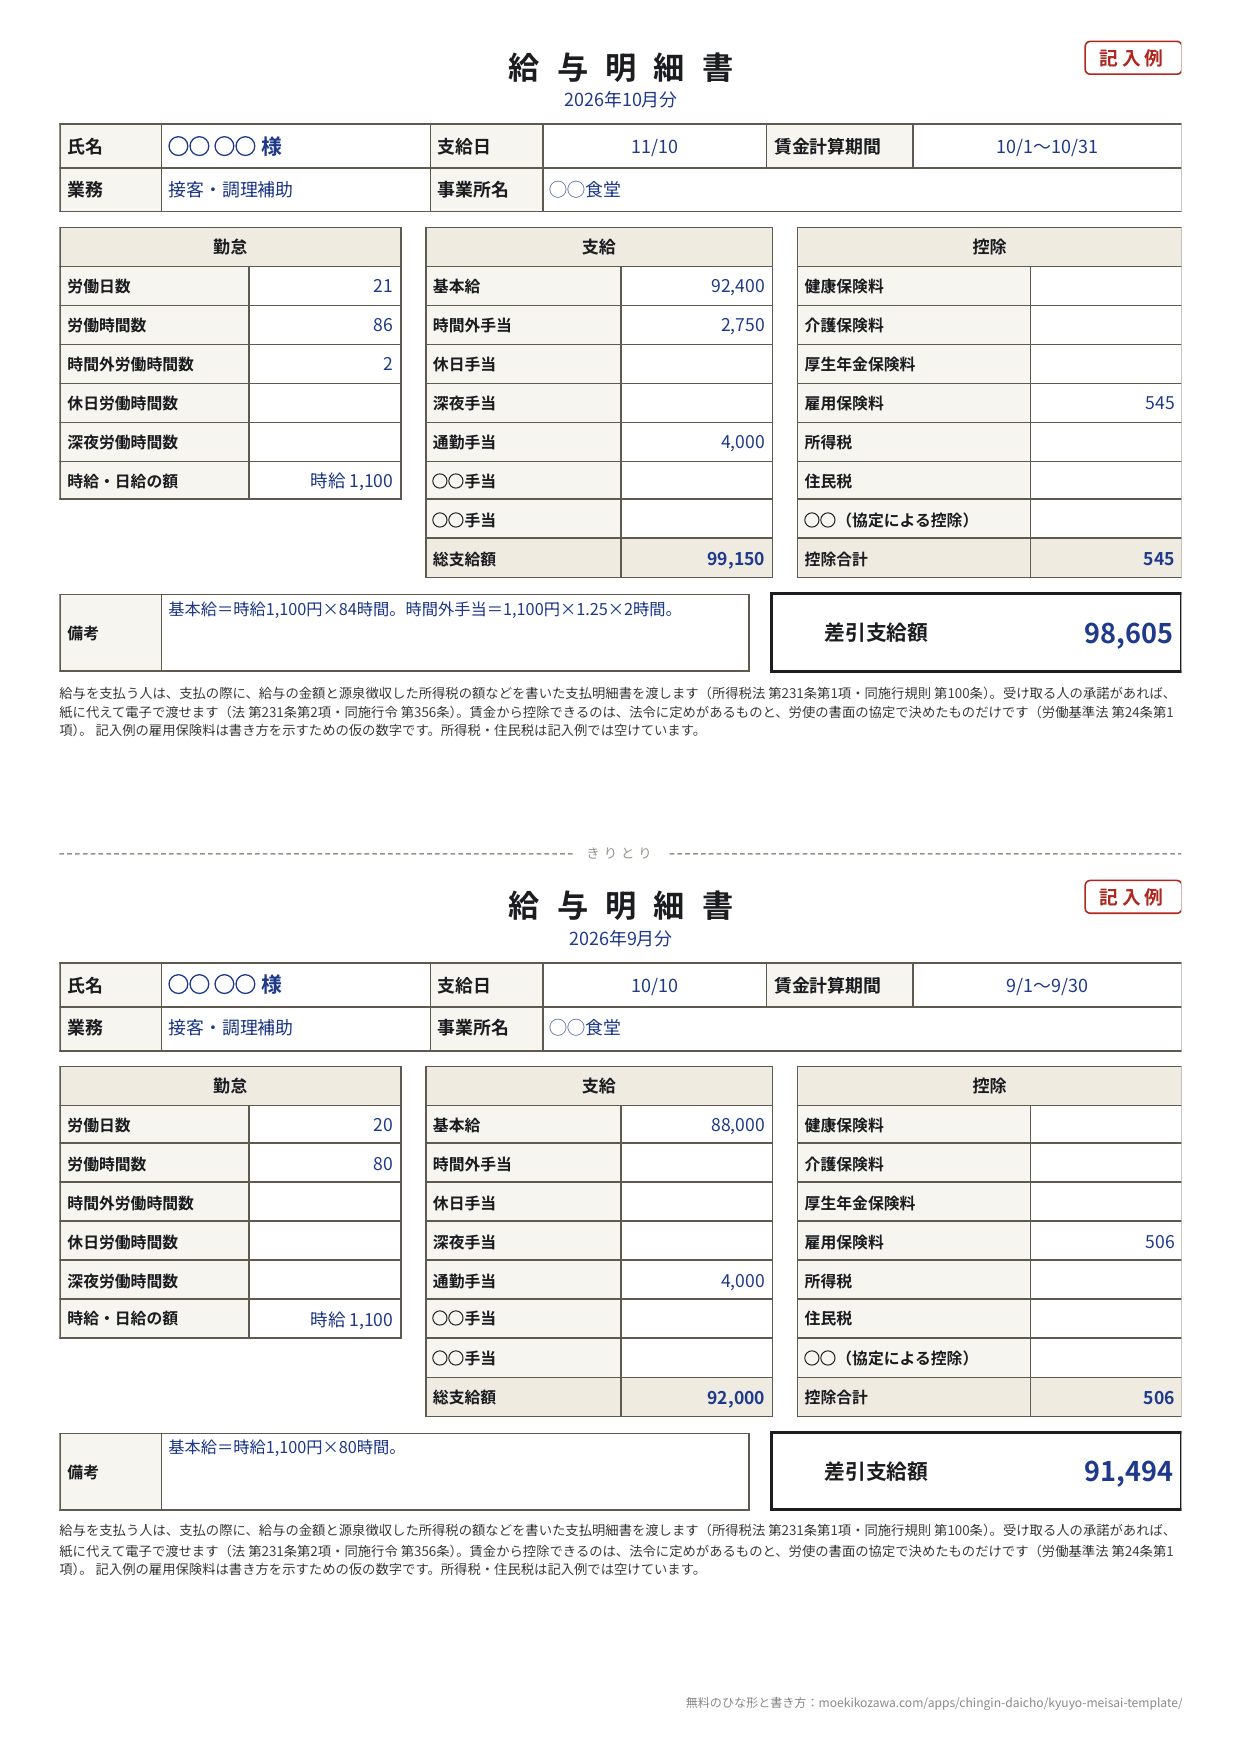
1人1か月で1枚。上に年月分・支給日・賃金計算期間・氏名、その下に勤怠・支給・控除の3つの欄を横に並べ、右下に差引支給額を大きく置いています。エクセル版は総支給額・控除合計・差引支給額に数式が入っているので、手当と控除の額を打てば差引支給額まで出ます。手書き用のPDFはA4に2枚ぶん並べてあり、真ん中で切ってA5の大きさで渡せます。
ダウンロード
法律で書くこと
給与明細に書くことは、所得税法施行規則 第100条第1項で決まっています。給与を払う人が渡すものなので、パート・アルバイトの人も同じです。
| 書くこと | このひな形の欄 | 根拠 |
|---|---|---|
| 給与の金額 | 支給の各欄と総支給額 | 規則 第100条第1項第1号 |
| 源泉徴収した所得税の額 | 控除の「所得税」 | 規則 第100条第1項第2号 |
| 過納額を還付した金額 | 備考(ある月だけ) | 規則 第100条第1項第3号 |
| 給与特別控除額のうち控除した金額 | 備考(ある月だけ) | 規則 第100条第1項第4号 |
- 書き方の形は決まっていません。上の事項が書いてあれば、手書きでもエクセルでもかまいません。
- 勤怠(労働日数・労働時間数など)や社会保険料の内訳は第100条の事項ではありませんが、賃金台帳には労働日数・労働時間数・時間外や休日・深夜の労働時間数・賃金の種類ごとの額・控除の額を書きます(労働基準法施行規則 第54条)。明細に同じ欄を置いておくと、台帳へ写すときに迷いません。
- 賃金から控除できるのは、法令に別段の定めがあるもの(所得税・社会保険料など)と、労働者の過半数で組織する労働組合(ないときは過半数を代表する者)との書面の協定で決めたものだけです(労働基準法 第24条第1項)。「◯◯(協定による控除)」の行は、協定で決めた控除の名前に書き換えて使います。
欄ごとの書き方
| 欄 | 書くこと |
|---|---|
| 年月分・賃金計算期間 | 何月分の給与か。何日から何日までの働いた分か(月末締めなら 10/1〜10/31) |
| 支給日 | 実際に払う日。翌月払いなら翌月の日付 |
| 勤怠 | 労働日数・労働時間数・時間外・休日・深夜の労働時間数。時給・日給の人は、その額も書いておくと計算の元が分かる |
| 支給 | 基本給(時給の人は時給×時間)・時間外手当・通勤手当など、種類ごとに分けて書く |
| 控除 | 健康保険料・介護保険料・厚生年金保険料・雇用保険料・所得税・住民税。引いていない欄は空けておく |
| 差引支給額 | 総支給額から控除合計を引いた、実際に払う額 |
| 備考 | 計算の内訳(時給×時間)・還付した所得税の額など |
- 社会保険料はその年度の料率で、所得税は源泉徴収税額表(扶養の数などで変わる)で求めた額を書きます。このひな形には計算式を入れていません。
- 記入例は、時間外に働いた2時間を「時給×1.25」で計算し、基本給とは別に時間外手当の欄に書いています。
手書きで渡すときのこつ
- 数字は右に寄せて、3けたごとに「,」を入れると読み間違いが減ります。
- 書き間違えたら、二重線で消して近くに書き直します。黒く塗りつぶすと、元の数字が分からなくなります。
- 渡す前に、支給の合計・控除の合計・差引支給額を電卓でもう一度確かめます。手書きの明細でいちばん多い間違いは、足し引きの写し間違いです。
- A4に2枚並んでいるので、同じ人の2か月分、または2人分を1枚に書いて真ん中で切れます。
保存と賃金台帳
所得税法 第231条と施行規則 第100条には、渡した明細の控えを残す年数の定めはありません。一方で、毎月の給与の数字は賃金台帳に書き、最後に記入した日から5年間(当分の間は3年間)保存します(労働基準法 第108条・第109条・附則 第143条)。給与明細を作ったら、同じ月の列に台帳へ写しておくのが確実です。
法令の根拠
- 所得税法 第231条(給与等の支払明細書)・第242条(罰則)
- 所得税法施行規則 第100条(支払明細書に書く事項)
- 所得税法施行令 第356条(電子で渡すときの承諾)
- 労働基準法 第24条(賃金の支払と控除)・第108条(賃金台帳)・第109条(記録の保存)
- 労働基準法施行規則 第54条(賃金台帳の記入事項)
条文は 2026年10月9日に e-Gov 法令検索で確かめた内容です。改正されることがあるので、最新の条文もあわせてご確認ください。
明細を作れば、台帳もそろう
手書きやエクセルの給与明細は、1人なら十分に回ります。人数が増えると、毎月の明細を作るたびに、同じ数字を賃金台帳へ写す作業が人数分発生し、写し間違えると明細と台帳の数字が合わなくなります。
「賃金台帳・給与明細」は、毎月の給与明細を作るだけで、賃金台帳と労働者名簿がそのまま1年分にまとまるアプリです。先月の明細をコピーして変わった所だけ直せて、時給の人は「時給×時間」を自動で計算します。
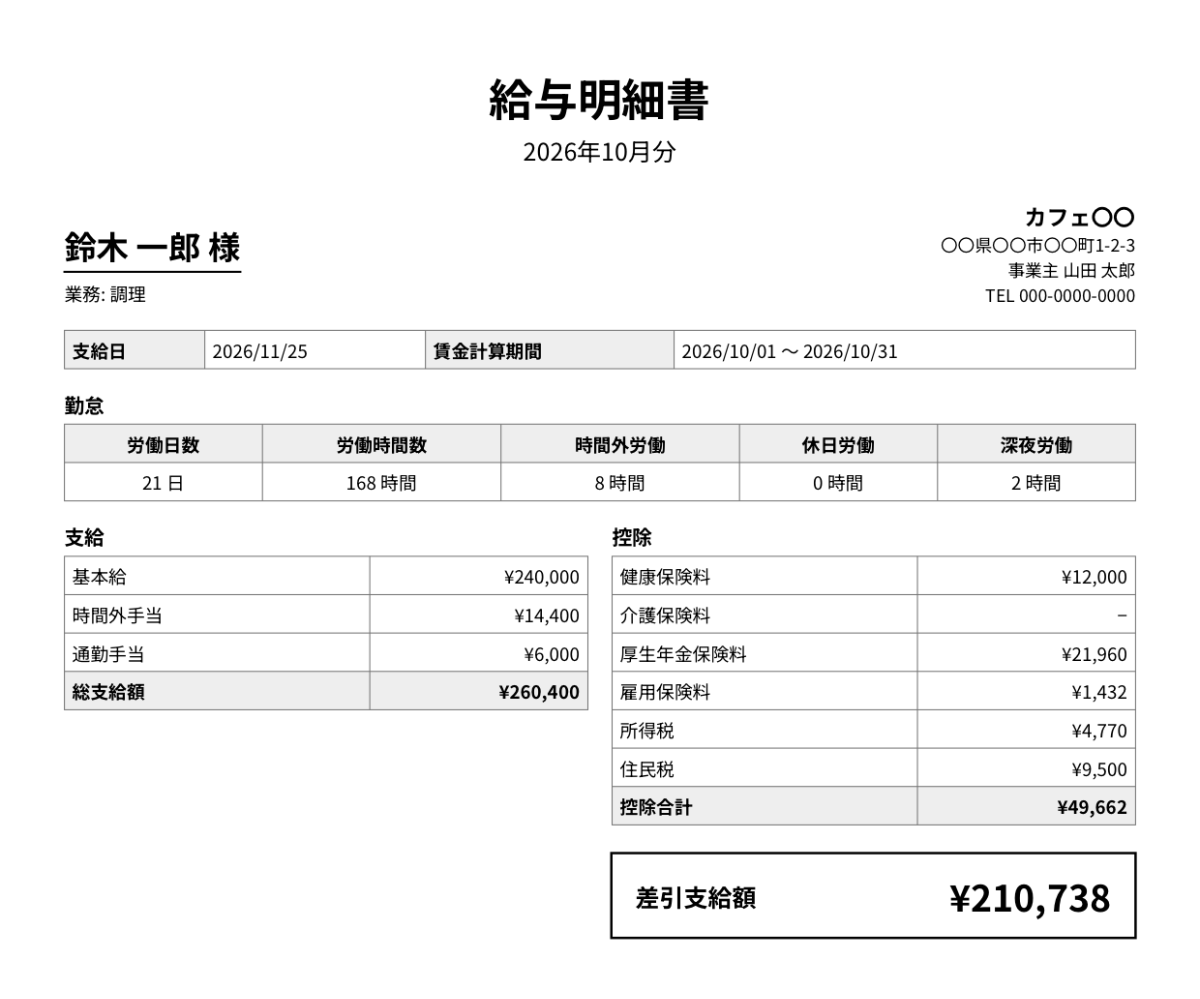
- 給与明細はA4のPDFで、LINE・メールで送ったり印刷して手渡したりできます
- 賃金台帳と労働者名簿のPDF、賃金台帳のCSV書き出しはPro版の機能です
- 保険料や源泉税は自動で計算せず、お手元の額をそのまま入れる方式です
- 記録は端末の中だけに保存されます。アカウント登録は不要です
- 従業員1人までは無料で、給与明細を何か月でも作れます(無料版のPDFには透かしが入ります)。Pro版は一度きりの買い切りです
よくあるご質問
Q. テンプレートの利用に条件はありますか? A. ありません。商用・非商用を問わず、自由に書き換えて使ってください。クレジット表記も不要です。
Q. 給与明細は渡さないといけませんか? A. 給与を支払う人は、支払明細書を渡すことになっています(所得税法 第231条第1項)。渡さなかったり、偽りを書いて渡したりした場合は、1年以下の拘禁刑または50万円以下の罰金と定められています(第242条第7号)。
Q. いつまでに渡せばよいですか? A. 給与を支払う際に渡します(所得税法施行規則 第100条第1項)。振込なら、振り込む日に合わせて渡すのが目安です。
Q. アルバイトや短い時間のパートにも渡しますか? A. 渡します。第231条は、居住者に国内で給与等を支払う人を対象にしていて、働く時間の長さで分けていません。
Q. メールやLINEで送ってもよいですか? A. 前もって本人に、どの方法で送るかを示して、書面か電子の方法で承諾を得れば、紙に代えて電子で渡せます(法 第231条第2項・施行令 第356条)。承諾があっても、本人から求められたら紙で渡します(法 第231条第2項ただし書)。
Q. 手書きでもかまいませんか? A. かまいません。書く事項は決まっていますが(施行規則 第100条)、形は決まっていません。手書き用のPDFを印刷して使ってください。
Q. 控えは何年残せばよいですか? A. 給与明細の控えの年数は所得税法・同施行規則には定めがありません。同じ数字を書く賃金台帳は、最後に記入した日から5年間(当分の間は3年間)保存します(労働基準法 第109条・附則 第143条)。
Q. 社会保険料や所得税は自動で計算されますか? A. されません。料率や税額表は年度によって変わるので、届いた額や税額表で求めた額をそのまま入れる形にしています。記入例の雇用保険料は、書き方を示すための仮の数字です。
Q. Googleスプレッドシートで開けますか? A. 開けます。総支給額・控除合計・差引支給額の数式もそのまま動きます。
関連ページ
- 賃金台帳のテンプレート — 様式第20号の欄・1人1年(記入例は同じ人)
- 労働者名簿のテンプレート — 様式第19号の欄・1人1枚
- 賃金台帳・給与明細 トップ — アプリの機能の全体像
- サポート・FAQ — 使い方のご質問はこちらから